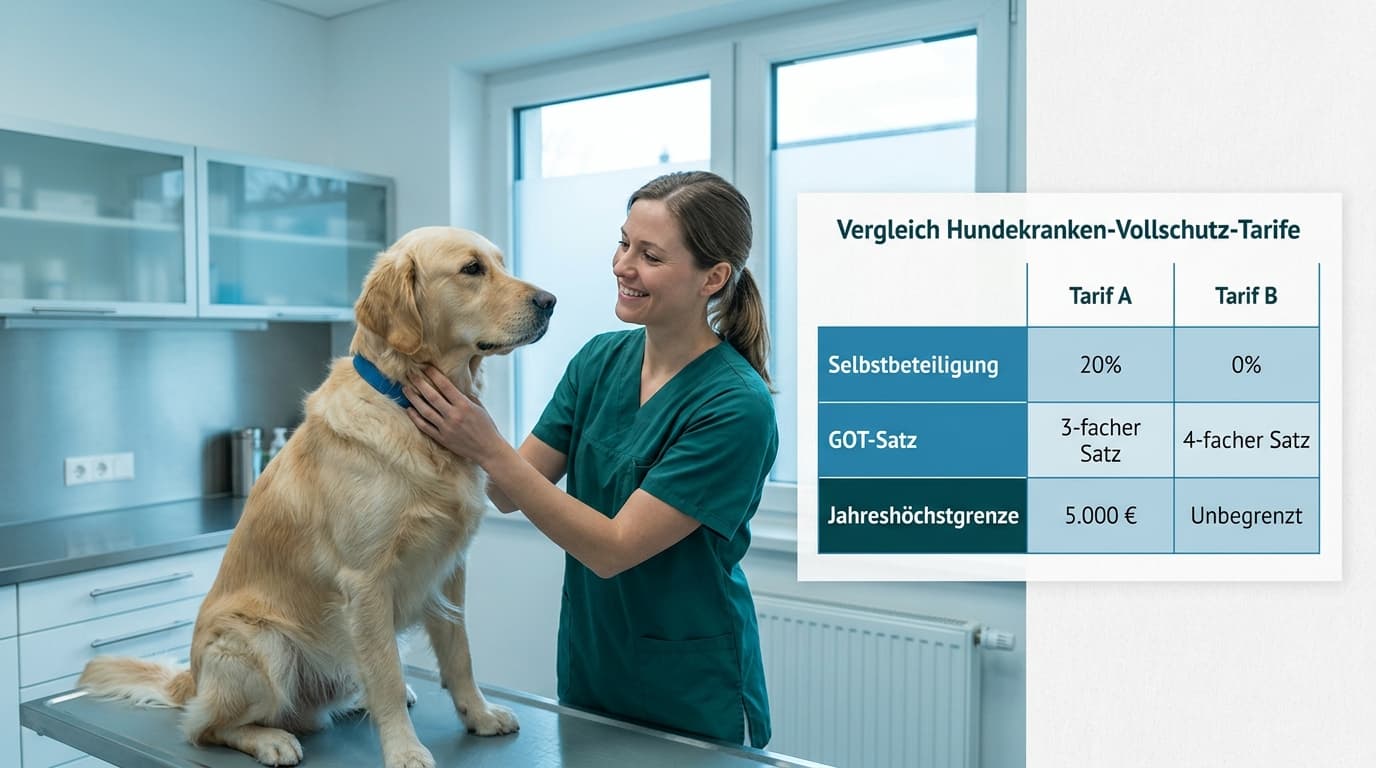
Vollschutz-Vergleich: Selbstbeteiligung und Erstattung beim Hund
Hundekrankenversicherung Vollschutz Vergleich: So wirken Selbstbeteiligung, GOT-Satz und Jahreshöchstgrenze zusammen - mit Rechenbeispiel.
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
 Katrin StraubGeschäftsführerinExpertin mit über 20 Jahren Erfahrung in der Versicherungsbranche.
Veröffentlicht am
Zuletzt aktualisiert am
8 Min. Lesezeit
Inhaltsverzeichnis
Bei einem Vollschutz-Vergleich für den Hund entscheidet nicht der Monatsbeitrag, sondern wie Selbstbeteiligung, GOT-Erstattungsstaffel und Jahreshöchstgrenze zusammenspielen. Zwei gleich teure Tarife können im Ernstfall um Tausende Euro auseinanderliegen.
Hunde-Krankenversicherung
Umfassende Hundekrankenversicherung von nextsure: Schützen Sie Ihren treuen Begleiter optimal gegen Tierarztkosten, Operationen und unvorhergesehene Behandlungen. Jetzt informieren und Tarif berechnen!
Mehr erfahrenWas bei einem Vollschutz-Vergleich wirklich zählt
Ein Vergleich lohnt sich, aber nicht über den Monatsbeitrag allein. Im Vollschutz-Vergleich im Jahr 2026 entscheiden drei Hebel: das Selbstbeteiligungsmodell, die Erstattungsstaffel bis zum GOT-Satz und die Jahreshöchstgrenze. Was am Ende erstattet wird, entscheidet sich in diesen drei Details, nicht im Beitrag.
Vollschutz heißt dabei: Der Tarif erstattet nicht nur Operationskosten, sondern auch tierärztliche Heilbehandlungen ohne OP, etwa Diagnostik, Medikamente und den Aufenthalt in der Tierklinik. Das Gegenstück ist der reine OP-Schutz, der genau diese Alltagsbehandlungen offenlässt und deshalb eine eigene Abwägung verdient: OP-Schutz oder Vollschutz.
- Selbstbeteiligungsmodell: Ihr fester Eigenanteil je Fall oder Ihr prozentualer Anteil an jeder Rechnung.
- Erstattungsstaffel: Bis zu welchem Satz der Gebührenordnung (GOT) der Tarif Tierarztgebühren übernimmt.
- Jahreshöchstgrenze: Die Obergrenze der Erstattung pro Versicherungsjahr, gestaffelt bis hin zu unbegrenzt.
Der Markt ist hier intransparent: Üblich ist laut Verbraucherzentrale eine Erstattung von 80 Prozent der erstattungsfähigen Kosten, Sie tragen also meist eine Selbstbeteiligung von 20 Prozent[1]. Zugleich berechnen die meisten Tierarztpraxen den dreifachen Satz der Gebührenordnung, erstattet wird von den Versicherern aber oft nur der zweifache Satz.
Wie groß die Qualitätsunterschiede sind, zeigt die Stiftung Warentest: Im Test aus dem Jahr 2025 waren von 121 geprüften Tarifvarianten nur rund jede vierte empfehlenswert[2]. Welche vier Kriterien einen belastbaren Vergleich ausmachen, zeigt unser Artikel zum Vergleich nach vier Kriterien.
Feste oder prozentuale Selbstbeteiligung: der entscheidende Unterschied
Die Selbstbeteiligung ist der Betrag, den Sie von jeder Erstattung selbst tragen. Am Markt gibt es zwei Modelle, und sie verhalten sich bei großen Rechnungen völlig unterschiedlich.
- Fester Betrag je Versicherungsfall: zum Beispiel 250 Euro. Der Eigenanteil ist nach oben begrenzt, egal wie hoch die Rechnung ausfällt.
- Prozentuale Beteiligung: zum Beispiel 20 Prozent der Rechnung. Der Eigenanteil wächst mit der Rechnung mit und hat von sich aus keine Obergrenze.
- Kombinationen: Manche Tarife rechnen 20 Prozent ab, mindestens jedoch 250 Euro je Schadenfall.
Rechenbeispiel: 3.500-Euro-Rechnung
Annahmen: Eine Kreuzbandriss-OP verursacht 3.500 Euro, eine Größenordnung, die innerhalb der typischen Gesamtkosten einer Kreuzbandriss-Behandlung von 2.700 bis 4.850 Euro liegt[3]. Alle Positionen seien erstattungsfähig, der Tarif erstattet im Rahmen seines Erstattungssatzes. Bei einer prozentualen Beteiligung von 20 Prozent zahlen Sie 700 Euro selbst. Bei einer festen Beteiligung von 250 Euro je Versicherungsfall bleiben es genau diese 250 Euro, selbst wenn die Rechnung durch Komplikationen weiter steigt.
Feste Beteiligungen sind am Markt verbreitet, allerdings mit unterschiedlichen Bezugsgrößen: Bei der Tierkrankenversicherung der Uelzener, die Sie über die DEVK abschließen können, wählen Sie bei Hund und Katze eine Selbstbeteiligung von 0, 250 oder 500 Euro pro Versicherungsjahr[4]. Die Pferde-OP-Versicherung der Barmenia arbeitet mit 250, 500 oder 1.000 Euro je Versicherungsfall; wie die Barmenia-Selbstbeteiligung genau gerechnet wird, erklärt unser Artikel dazu. Der Unterschied: Dort wird die Beteiligung pro Fall fällig, nicht pro Jahr.
Welches Modell im Ergebnis günstiger ist, sagt der Einzelfall, nicht der Tarifname. Es hängt davon ab, wie oft und wie teuer Ihre Tierarztfälle voraussichtlich ausfallen und welches finanzielle Polster Sie für den Eigenanteil zurücklegen können. Eine allgemeine Antwort gibt es hier nicht.
Erstattungsstaffel: bis zu welchem GOT-Satz leistet der Tarif
GOT steht für die Gebührenordnung für Tierärztinnen und Tierärzte, eine bundesweit gültige Rechtsvorschrift, nach der Tierärzte ihre Leistungen abrechnen. Sie legt keine Festpreise fest, sondern einen Gebührenrahmen vom einfachen bis zum dreifachen Satz, stufenlos[5].
Im Notdienst, also nachts, am Wochenende oder an Feiertagen, sind Abrechnungen bis zum vierfachen Gebührensatz zulässig, zusätzlich kommt eine Notdienstgebühr von 50 Euro hinzu[6]. Die Erstattungsstaffel legt fest, bis zu welchem dieser Sätze Ihr Tarif die Gebühren übernimmt. Der Satz skaliert den Rechnungsbetrag direkt: Je höher die Klinik abrechnet, desto größer die Lücke, die ein Tarif mit niedriger Staffel offenlässt.
| Tarifstufe (Beispiel Cleos Welt) | Erstattung der Tierarztgebühren bis |
|---|---|
| Basis | 3-facher Gebührensatz (GOT)[7] |
| Rundum | 4-facher Gebührensatz (GOT)[7] |
| Rundum Plus | 4-facher Gebührensatz (GOT)[7] |
Die Kürzung greift genau dann, wenn die Rechnung am teuersten ist: nachts oder am Wochenende, wenn die Klinik den hohen Satz aufruft. Ein Tarif, der nur bis zum zweifachen oder dreifachen Satz erstattet, kürzt dann bei jedem Positionsposten, obwohl er formal leistet. Wie die Erstattung nach der GOT-Reform von 2022 abgerechnet wird, erklären wir separat: GOT-Erstattung nach der Reform.
Jahreshöchstgrenze: 3.000, 10.000 Euro oder unbegrenzt
Die Jahreshöchstgrenze ist die Obergrenze dafür, wie viel der Versicherer pro Versicherungsjahr insgesamt erstattet. Sie entscheidet, ob ein Tarif einen schweren Krankheitsverlauf trägt oder ab einer bestimmten Summe abschneidet. Am Markt ist eine klare Staffelung zu sehen:
| Tarifstufe (Beispiel Cleos Welt) | Jahreshöchstgrenze der Erstattung |
|---|---|
| Basis | bis 3.000 Euro pro Jahr[8] |
| Rundum | bis 10.000 Euro pro Jahr[8] |
| Rundum Plus | unbegrenzt[8] |
Auch im vermittelten Tarifvergleich finden sich beide Extreme: Jahreshöchstgrenzen von 2.000 Euro oder 10.000 Euro stehen Tarifen ohne jede Jahresgrenze gegenüber.
Warum das Limit im Ernstfall zählt: Teure Notfall-OPs, etwa bei einem Darmverschluss, können Rechnungen von mehreren tausend Euro verursachen. Bei einer Grenze von 3.000 Euro bleibt dann ein großer Teil der Rechnung bei Ihnen, selbst wenn der Tarif formal 100 Prozent erstattet.
Beachten Sie außerdem die Staffelung über die Jahre: Manche Tarife senken die Grenze nur im ersten Versicherungsjahr und leisten ab dem zweiten oder dritten Jahr unbegrenzt[9]. Die Stiftung Warentest hält dagegen fest: Sehr gute und gute Tarife begrenzen ihre Versicherungssumme nicht auf eine bestimmte Höhe[2]. Anhand welcher Kriterien Sie Tarife mit und ohne Jahreslimit gegeneinanderstellen, zeigt unser Artikel zur Beurteilung von Vollschutz-Tarifen.
Vorsorgebudget und die stillen Unterschiede im Beitrag
Das Vorsorgebudget ist ein eigenständiger Baustein für Impfungen, Wurmkuren, Zahnprophylaxe und ähnliche Routineleistungen. Er läuft getrennt von der Jahreshöchstgrenze und steht oft nur in höheren Tarifstufen oder gegen Mehrbeitrag zur Verfügung. Seine Spannbreite ist groß:
- Cleos Welt: optionaler Vorsorgebaustein mit bis zu 250 Euro jährlich, unter anderem für Impfungen, Parasitenmittel und Zahnprophylaxe[7].
- Uelzener über DEVK: Vorsorge-Baustein bis 500 Euro pro Versicherungsjahr[4].
- Interne Tarifbeispiele: Gesundheitspauschale von 30 Euro bis 100 Euro je Versicherungsjahr.
Ihr Prüfschritt: Wer Vorsorge mitversichert haben will, muss den Baustein explizit vergleichen. Impfungen fallen laut Verbraucherzentrale häufig nicht unter den Grundschutz[10].
Ob Ihr Hund über einen Vollschutz mit Vorsorgebaustein sinnvoll abgesichert wäre, zeigt nur der Blick in die konkreten Tarifbedingungen. Ein Tarifvergleich stellt die Kriterien nebeneinander: Tarifvergleich starten.
Fazit: so vergleichen Sie Vollschutz-Tarife richtig
Vergleichen Sie Vollschutz-Tarife entlang von vier Kriterien: Selbstbeteiligungsmodell, GOT-Erstattungsstaffel, Jahreshöchstgrenze und Vorsorgebudget. Der Monatsbeitrag ist das Ergebnis dieser Stellschrauben, nicht das Qualitätsurteil. Dass nur rund jede vierte von 121 geprüften Tarifvarianten empfehlenswert war, zeigt, wie viel am Kleingedruckten hängt[2].
Ihren Fall entscheidet die Unterscheidung, die dieser Artikel Schritt für Schritt aufgezeigt hat: eine feste Beteiligung, die nach oben begrenzt ist, oder eine prozentuale, die mit der Rechnung wächst. Dazu die Frage, ob Ihr Tarif ein Jahreslimit hat oder unbegrenzt leistet.
Ein allgemeiner Artikel kann Ihren konkreten Fall nicht klären: Alter, Rasse und Vorerkrankungen Ihres Hundes sowie Ihre Gesundheitserklärung fließen in Beitrag und Annahme ein. Der Versicherungsschutz hängt immer vom konkreten Tarif und der Annahmeentscheidung des Versicherers ab.
Ausblick, bewusst offen: Tarife, GOT-Sätze und Bedingungen ändern sich laufend. Die Zahlen dieses Artikels beschreiben den Stand zum Zeitpunkt der Veröffentlichung; wie sich Beiträge künftig entwickeln, lässt sich daraus nicht hochrechnen.
Die Hunde-Krankenversicherung von nextsure vergleicht Tarife in mehreren Stufen und führt Sie volldigital zum Abschluss. nextsure ist dabei Marktplatz und Vermittler, kein Versicherer. Den Vertrag schließen Sie direkt mit dem Versicherer ab. Prüfen Sie für Ihren Hund die Kombination aus Selbstbeteiligung und Erstattungsstaffel und starten Sie den Tarifvergleich.
Häufig gestellte Fragen
- Was ist der Unterschied zwischen fester und prozentualer Selbstbeteiligung bei der Hundekrankenversicherung?
Eine feste Selbstbeteiligung ist ein Betrag je Versicherungsfall, etwa 250 oder 500 Euro, und damit nach oben begrenzt. Eine prozentuale Beteiligung ist ein Anteil an der Rechnung, üblich sind 20 Prozent, und wächst mit der Rechnung mit: Je teurer die Behandlung, desto mehr zahlen Sie selbst. Manche Tarife kombinieren beides, etwa 20 Prozent, mindestens aber 250 Euro je Schadenfall.
- Was bedeutet eine Selbstbeteiligung von 20 Prozent bei einer hohen Rechnung?
Der Eigenanteil wächst proportional mit: Ein Fünftel jeder Rechnung bleibt bei Ihnen, egal wie hoch sie ausfällt. Ein konkretes Rechenbeispiel mit allen Annahmen (Rechnungshöhe, Beteiligungsmodell) steht im Abschnitt zur Selbstbeteiligung – dort sehen Sie auch, wie eine feste Beteiligung im Vergleich abschneidet. Wichtig ist: Bei einer prozentualen Beteiligung gibt es von sich aus keine Obergrenze.
- Bis zu welchem GOT-Satz erstatten Vollschutz-Tarife?
Die Gebührenordnung für Tierärztinnen und Tierärzte (GOT) gibt einen Rahmen vom 1- bis 3-fachen Satz stufenlos vor, im Notdienst ist der 4-fache Satz zulässig. Basis-Tarife erstatten oft nur bis zum 3-fachen Satz, höhere Tarifstufen bis zum 4-fachen. Ein niedriger Satz kürzt die Erstattung genau dann, wenn die Rechnung am teuersten ist.
- Wie hoch sind typische Jahreshöchstgrenzen im Vollschutz?
Die Spanne reicht von 3.000 Euro über 10.000 Euro bis unbegrenzt, je nach Tarifstufe. Manche Tarife senken die Grenze nur im ersten Versicherungsjahr und leisten danach unbegrenzt. Wichtig wird das Limit bei teuren Fällen: Eine einzige teure Notfall-Behandlung kann eine Grenze von 3.000 Euro sprengen und lässt dann einen großen Teil der Rechnung offen.
- Lohnt sich ein Vollschutz ohne Selbstbeteiligung?
Das lässt sich nicht pauschal sagen. Wer planbare Kosten will, fährt mit einer Beteiligung von null Euro ruhiger, zumal die Stiftung Warentest beobachtet, dass die Preisdifferenz zwischen Varianten mit und ohne Selbstbeteiligung bei empfehlenswerten Tarifen gering ist. Wer Rücklagen hat, kann mit einer Beteiligung den Beitrag senken – akzeptiert aber, dass hohe Rechnungen proportional teurer werden.
- Sind Impfungen und Wurmkuren im Vollschutz enthalten?
Meist nicht automatisch. Impfungen, Wurmkuren und Zahnprophylaxe laufen in vielen Tarifen über einen eigenständigen Vorsorge-Baustein mit eigenem Budget, etwa bis 250 oder 500 Euro pro Jahr. Wer Vorsorge mitversichert haben will, sollte diesen Baustein im Vergleich explizit prüfen, denn er macht scheinbar gleich teure Tarife im Kleingedruckten unterschiedlich wertvoll.
Quellen
Direkt online abschließen
Geprüfte Partner-Tarife ohne Mehrkosten. Der Button führt Sie direkt zum Rechner des Anbieters.
 Hepster
Hundekrankenversicherung
Krankenvollschutz für Hunde in fünf Tarifen, im Spitzentarif 100 % Erstattung ohne Jahreshöchstgrenze.
- Erstattung:
- je nach Tarif 50-100 %
- Selbstbeteiligung:
- 0-50 % je nach Tarif
- Wartezeit:
- 1 Monat
- GOT-Satz:
- bis 4-fach (Premium/Superior)
- Heilbehandlung und OP bei Krankheit und Unfall, je nach Tarif 50-100 % Erstattung
- Tierklinik-Unterbringung: je nach Tarif bis 10, 15 oder 20 Tage
- Gesundheitspauschale: Basis 30, Premium 70, Superior 100 EUR/Jahr
- Ab Premium: Physiotherapie (bis 200 EUR ohne OP, 500 EUR nach OP), Zahnextraktionen, Homöopathie/Akupunktur
- Superior: Prothesen/Orthesen mit Zuschuss bis 650 EUR
- Tierarztgebühren bis 3-fach (Basis) bzw. 4-fach (Premium/Superior) GOT-Satz
Wichtige Ausschlüsse
- Bekannte chronische oder angeborene Erkrankungen
- Trächtigkeit, Scheinträchtigkeit und Geburt
- Krankheiten, die in den 6 Monaten vor Abschluss behandelt wurden
- Basis-Tarife: nicht medizinisch notwendige Kastration/Sterilisation
Trusted Shops: 4,5/5 „Sehr gut“ (2.600 Bewertungen)
hepster insgesamt (Anbieterbewertung, alle Versicherungen)
Monatsabo: Mindestlaufzeit 12 Monate, Kündigungsfrist 3 Werktage zum Periodenende; MRT/CT in den Basis-Tarifen mit 50 % Kostenzuschuss. Risikoträger: Towarzystwo Ubezpieczen Europa S.A.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
 Cleos Welt
Hundekrankenversicherung
Kombinierter Kranken- und OP-Schutz für Hunde mit Erstattung der Tierarztkosten bis zum vereinbarten GOT-Höchstsatz.
- Erstattung:
- bis zum vereinbarten GOT-Höchstsatz
- Auslandsschutz:
- 12 Monate
- Kündigungsfrist:
- 14 Tage zum Monatsende
- Heilbehandlungen bei Krankheit und Unfall
- Operationen inkl. OP-vorbereitender Untersuchung zur Diagnose
- Vor- und Nachbehandlungen nach einer versicherten Operation
- Labor- und bildgebende Diagnostik sowie medizinisch notwendige Arzneimittel
- Auslandsschutz: 12 Monate
Wichtige Ausschlüsse
- Vor Abschluss bekannte oder bereits angeratene Behandlungen und OPs
- Krankheiten, die vor Ablauf der Wartezeit auftreten
- Krieg, Erdbeben, Überschwemmung, Epidemien und Pandemien
- Vorsätzlich herbeigeführte Schäden
CHECK24 Tarifnote 1,0 „exzellent“
Cleos Welt Hundekrankenversicherung
FOCUS MONEY: Beste Tierkrankenversicherung (Premiumtarif), Ausgabe 14/2026
Cleos Welt Hundekrankenversicherung
ASCORE „Tarif des Monats“ 08/2025
Cleos Welt Tierkranken Hund, Rundum Plus Schutz inkl. Vorsorge & SOS-Schutz
CHECK24 Tarifnote 1,0 „exzellent“
Cleos Welt Hunde-OP-Schutz (Rundum Plus inkl. SOS-Schutz)
„Kundenfavorit“: über 50.000 geschützte Haustiere
Cleos Welt Tierversicherungen (Tierkranken Hund)
Google Rezensionen: 4,5/5 Sterne (210 Bewertungen)
Cleos Welt insgesamt (Anbieterbewertung, alle Versicherungen)
Vertragslaufzeit mindestens 1 Jahr mit automatischer Verlängerung; Versicherungssumme und Selbstbeteiligung laut Police. Risikoträger: Uelzener Allgemeine Versicherungs-Gesellschaft a.G.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
Hepster
Hunde-OP-Versicherung
Reiner OP-Schutz für Hunde in vier Tarifen, ab dem 2. bzw. 3. Jahr je nach Tarif ohne Jahreshöchstgrenze.
- Erstattung:
- je nach Tarif 80-100 %
- Selbstbeteiligung:
- 0-20 % je nach Tarif
- Wartezeit:
- 1 Monat
- Operationen unter Narkose oder Sedierung bei Krankheit und Unfall
- Nachbehandlung: je nach Tarif bis zum 14., 15. oder 20. Tag
- Kastration/Sterilisation: Basis bis 250 EUR, ab Premium uneingeschränkt
- Ab Premium: Zahnextraktionen, Physiotherapie nach OP (bis 20 Tage/500 EUR), Homöopathie/Akupunktur
- Superior: Prothesen/Orthesen mit Zuschuss bis 650 EUR
- Tierarztgebühren bis 3-fach (Basis) bzw. 4-fach (Premium/Superior) GOT-Satz
Wichtige Ausschlüsse
- Bekannte chronische oder angeborene Erkrankungen
- Krankheiten, die in den 6 Monaten vor Abschluss Grund einer OP waren
- OPs zur Herstellung des Rassestandards
- Basis: Zahnextraktionen, Wurzelbehandlungen und Zahn-/Kieferkorrekturen
Trusted Shops: 4,5/5 „Sehr gut“ (2.600 Bewertungen)
hepster insgesamt (Anbieterbewertung, alle Versicherungen)
Monatsabo: Mindestlaufzeit 12 Monate, Kündigungsfrist 3 Werktage zum Periodenende; Prothesen/Orthesen mit 12 Monaten Wartezeit. Risikoträger: Towarzystwo Ubezpieczen Europa S.A.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
Hepster Hundekrankenversicherung: Tarifübersicht Hundekrankenversicherung
| Tarif | Erstattung | Selbstbeteiligung | Jahreshöchstgrenze |
|---|---|---|---|
| Basis20 | 80 % | 20 %, mind. 250 EUR/Schadenfall | 2.500 EUR |
| Basis50 | 50 % | 50 %, mind. 500 EUR/Versicherungsjahr | 2.500 EUR |
| Premium | 80 % | 20 %/Schadenfall | Jahr 1: 10.000 EUR, Jahr 2: 15.000 EUR, ab Jahr 3: unbegrenzt |
| Superior10 | 90 % | 10 %/Schadenfall | keine |
| Superior0 | 100 % | keine | keine |
Hepster Hunde-OP-Versicherung: Tarifübersicht Hunde-OP-Versicherung
| Tarif | Erstattung | Selbstbeteiligung | Jahreshöchstgrenze |
|---|---|---|---|
| Basis | 80 % | 20 %, mind. 250 EUR/Schadenfall | 2.000 EUR |
| Premium | 80 % | 20 %/Schadenfall | Jahr 1: 2.000 EUR, Jahr 2: 5.000 EUR, ab Jahr 3: unbegrenzt |
| Superior10 | 90 % | 10 %/Schadenfall | Jahr 1: 5.000 EUR, ab Jahr 2: unbegrenzt |
| Superior0 | 100 % | keine | Jahr 1: 5.000 EUR, ab Jahr 2: unbegrenzt |
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
Stand der Informationen: Juli 2026 · Quelle: Produktinformationen (IPID/AVB) der Anbieter