Zahnzusatzversicherung: Leistungen, Festzuschuss und Eigenanteil
Festzuschuss, Regelversorgung und Eigenanteil verständlich erklärt: Was die Kasse 2026 bei Zahnersatz zahlt und was eine Zahnzusatzversicherung übernimmt.
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
 Katrin StraubGeschäftsführerinExpertin mit über 20 Jahren Erfahrung in der Versicherungsbranche.
Veröffentlicht am
Zuletzt aktualisiert am
11 Min. Lesezeit
Inhaltsverzeichnis
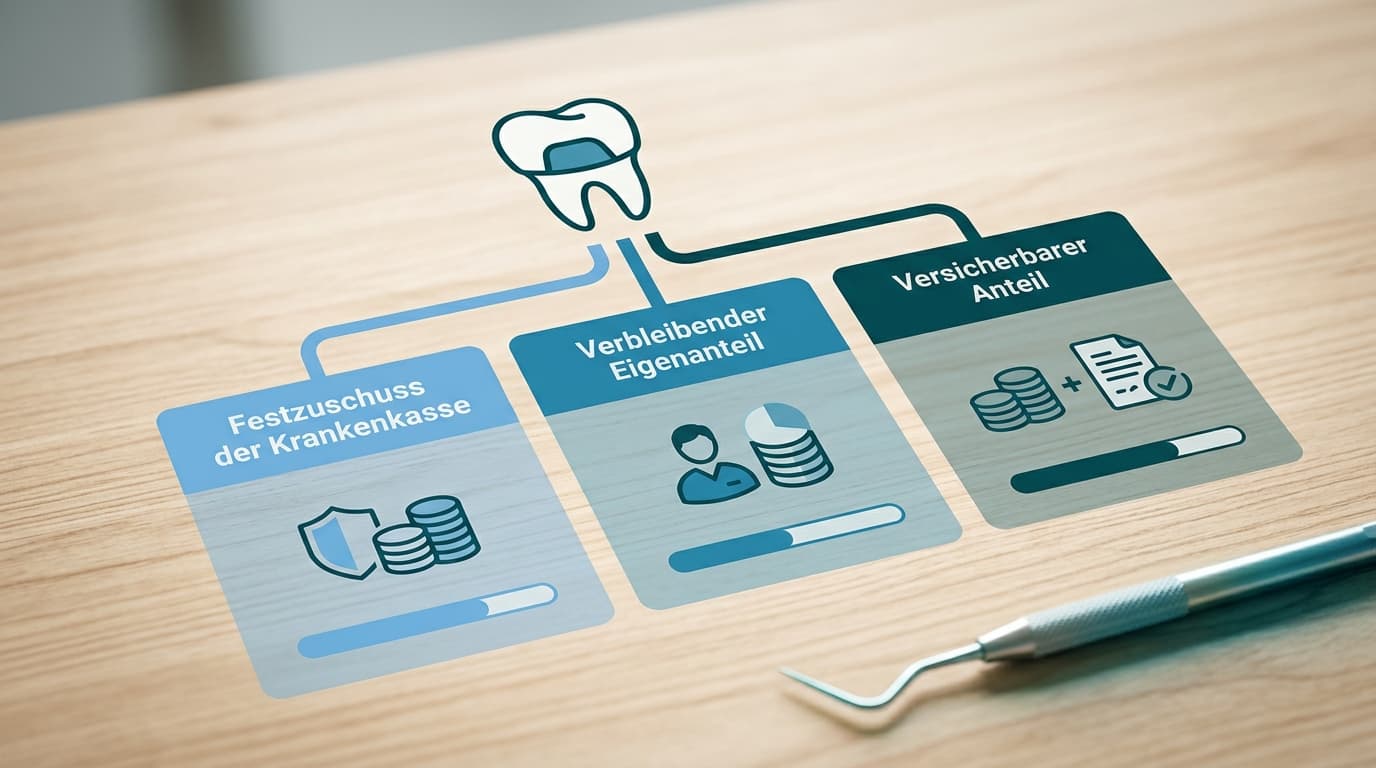
Die gesetzliche Kasse zahlt zum Zahnersatz einen befundbezogenen Festzuschuss von 60 Prozent der Regelversorgung, mit Bonusheft bis 75 Prozent. Alles darüber, etwa eine Vollkeramikkrone, ist Eigenanteil. Hier lesen Sie, wie Festzuschuss, Regelversorgung und Eigenanteil zusammenhängen und welcher Teil Ihrer Rechnung überhaupt versicherbar ist.
Zahnzusatzversicherung
Finden Sie bei nextsure die passende Zahnzusatzversicherung. Umfassender Schutz, digitale Abwicklung und maßgeschneiderte Tarife für Ihr schönstes Lächeln.
Mehr erfahrenWie die Kasse rechnet: Festzuschuss und Regelversorgung
Die gesetzliche Krankenkasse zahlt zum Zahnersatz einen befundbezogenen Festzuschuss in Höhe von 60 Prozent der Durchschnittskosten der Regelversorgung (§ 55 SGB V) – niemals einen Prozentsatz Ihrer tatsächlichen Rechnung. Das ist der entscheidende Punkt: Der Zuschuss bemisst sich an der Standardtherapie für Ihren Befund, nicht an der Behandlung, die Ihr Zahnarzt Ihnen vorschlägt. Wählen Sie eine hochwertigere Lösung, wächst Ihr Eigenanteil, der Zuschuss bleibt gleich.
Wie das System funktioniert: Ihr Zahnarzt ermittelt vor jeder Zahnersatzbehandlung den zahnmedizinischen Befund, etwa eine überkronungsbedürftige Zahnsubstanz oder eine Einzelzahnlücke. Für jeden dieser Befunde legt der Gemeinsame Bundesausschuss (G-BA) fest, welche Behandlung die Regelversorgung ist und welche Durchschnittskosten dafür angesetzt werden, angepasst wird das jährlich[1]. Der Katalog der Festzuschuss-Richtlinie umfasst über 50 Einzelbefunde, für die jeweils ein Festzuschussbetrag ausgewiesen ist[2].
Die Regelversorgung ist dabei die Behandlung, die beim vorliegenden Befund die Standardtherapie ist: Sie muss laut Sozialgesetzbuch ausreichend, zweckmäßig und wirtschaftlich sein[2]. Bei einer Krone im Seitenzahnbereich ist das zum Beispiel eine metallische Vollkrone ohne Verblendung, bei einer Einzelzahnlücke eine Brücke. Diese Leistungen sind wissenschaftlich abgesichert und haben Bestand, weil sie gut funktionieren. Sie sind aber bewusst als preiswerteste Lösung definiert.
Ihre Wahlfreiheit ändert an der Kassenleistung nichts. Sie dürfen jede wissenschaftlich anerkannte Therapieform wählen, etwa eine vollkeramische Brücke statt der metallischen Regelversorgung oder ein Implantat statt einer Brücke. Der Festzuschuss geht in keinem Fall verloren, er bleibt aber exakt gleich hoch. Die Differenz zwischen den Gesamtkosten Ihrer Wunschlösung und dem Festzuschuss tragen Sie als Eigenanteil[1].
| Versorgungsart | Was die Kasse zahlt | Wer die Mehrkosten trägt |
|---|---|---|
| Regelversorgung | Festzuschuss von 60 % der angesetzten Kosten[1] | Nur den gesetzlichen Eigenanteil von rund 40 %[2] |
| Gleichartige Versorgung | Denselben Festzuschuss wie bei der Regelversorgung | Die Mehrkosten für Zusatzleistungen |
| Andersartige Versorgung | Denselben Festzuschuss wie bei der Regelversorgung | Die gesamten Mehrkosten, abgerechnet nach GOZ |
Genau diese Lücke schließt eine Zahnzusatzversicherung: Sie greift dort, wo der Festzuschuss aufhört, und erstattet einen vereinbarten Anteil der Kosten, die über die Regelversorgung hinausgehen. Wie hoch Ihr Eigenanteil im Einzelfall ausfällt, hängt von drei Faktoren ab: Ihrem Bonusheft, der gewählten Versorgung und der Erstattungsbasis Ihres Tarifs. Die nächsten Abschnitte gehen die drei Faktoren der Reihe nach durch.
Bonusheft und Härtefall: wann der Zuschuss steigt
Der Festzuschuss von 60 Prozent ist die Untergrenze. Mit einem lückenlos geführten Bonusheft, in dem Ihre zahnärztlichen Kontrolluntersuchungen dokumentiert werden, steigt der Zuschuss auf 70 Prozent nach fünf Jahren und auf 75 Prozent nach zehn Jahren (§ 55 SGB V)[2]. Bei einer Krone sind das seit dem 1. Januar 2026 ohne Bonus 239,03 Euro, nach fünf Jahren 278,87 Euro und mit zehnjährigem Bonusheft 298,79 Euro[1].
- Ohne Bonusheft: Festzuschuss von 60 Prozent der Regelversorgung.
- Bonusheft über fünf Jahre lückenlos geführt: 70 Prozent.
- Bonusheft über zehn Jahre lückenlos geführt: 75 Prozent.
- Ausnahme Härtefallregelung (nur bei geringem Einkommen): Statt 60 bis 75 Prozent trägt die Kasse die Kosten der Regelversorgung vollständig, also 100 Prozent dieser Kosten, nicht 100 Prozent Ihrer Rechnung[1].
Ein einmaliges Versäumnis muss Ihre zehnjährige Bonusstufe nicht kosten. Nach einem Urteil des Bundessozialgerichts vom 28. Mai 2026 (Az. B 1 KR 22/25 R) kann ein einzelnes verpasstes Untersuchungsjahr innerhalb des Zehnjahreszeitraums folgenlos bleiben, wenn Sie gegenüber der Krankenkasse ausreichend begründen, warum der Termin nicht möglich war[3]. Das Bonusjahr 2020 gilt wegen der Coronapandemie ohnehin für alle gesetzlich Versicherten pauschal als erfüllt[1].
Für Versicherte mit geringem Einkommen greift die Härtefallregelung: Wählen Sie in diesem Fall die Regelversorgung, übernimmt die Krankenkasse deren Kosten vollständig. Die Einkommensschwelle liegt 2026 bei 1.582 Euro monatlichen Bruttoeinnahmen für Alleinstehende und bei 2.175,25 Euro mit einem Angehörigen, für jeden weiteren Angehörigen kommen 395,50 Euro hinzu[1]. Auch oberhalb dieser Grenzen kann die sogenannte gleitende Härtefallregelung einen erhöhten Zuschuss bringen, eine Nachfrage bei der Krankenkasse mit Einkommensbescheinigungen kann sich also lohnen[4].
Wichtig für die Einordnung: Auch im Härtefall gilt der Zuschuss nur zur Regelversorgung. Wählen Sie eine hochwertigere Lösung, bleibt der Zuschuss auf die Kosten der Regelversorgung begrenzt, bei einer Krone also auf 398,39 Euro, die darauf aufbauenden Mehrkosten zahlen Sie selbst[1]. Das Bonusheft zu führen lohnt sich trotzdem für jeden: Es ist die einzige kostenlose Erhöhung, die das System anbietet.
Rechenbeispiel Krone: so entsteht der Eigenanteil
Ein konkretes Beispiel zeigt, wie Festzuschuss, Regelversorgung und Eigenanteil zusammenhängen. Für eine metallische Vollkrone im Seitenzahnbereich sind im Jahr 2026 insgesamt 398,39 Euro angesetzt, das ist die Regelversorgung für diesen Befund[2]. Die Kasse zahlt darauf ohne Bonusheft 239,03 Euro, mit zehnjährigem Bonusheft 298,79 Euro[1]. Ihr Eigenanteil für die reine Kassenkrone liegt damit je nach Bonusstufe bei rund 99 bis 159 Euro[5].
Anders wird es, wenn Sie eine hochwertigere Krone wollen. Eine Vollkeramikkrone kostet im Jahr 2026 je nach Aufwand und Region rund 600 bis 900 Euro[5]. Der Festzuschuss bleibt davon unberührt: Er richtet sich weiterhin nach der metallischen Regelversorgung, also nach 239,03 Euro ohne Bonus beziehungsweise 298,79 Euro mit zehnjährigem Bonusheft. Der Eigenanteil ergibt sich als Gesamtkosten minus Festzuschuss.
| Szenario 2026 | Gesamtkosten | Festzuschuss | Eigenanteil |
|---|---|---|---|
| Metallische Vollkrone, ohne Bonusheft | 398,39 €[2] | 239,03 €[1] | rund 159 €[5] |
| Metallische Vollkrone, 10 Jahre Bonusheft | 398,39 € | 298,79 € | rund 99 € |
| Vollkeramikkrone, ohne Bonusheft | 600 bis 900 € | 239,03 € | rund 360 bis 660 € |
| Vollkeramikkrone, 10 Jahre Bonusheft | 600 bis 900 € | 298,79 € | Gesamtkosten minus Festzuschuss, also rund 60 € weniger als ohne Bonusheft |
Die Rechnung zeigt das Kernproblem des Festzuschusssystems: Der Zuschuss bleibt gleich, egal welche Versorgung Sie wählen. Die Mehrkosten für die hochwertigere Lösung tragen allein Sie. Bei einer Vollkeramikkrone sind das im Jahr 2026 mehrere hundert Euro – pro Krone. Bei einer Brücke mit mehreren Kronen oder einer Implantatversorgung vervielfacht sich dieser Betrag entsprechend. Genau dieser Mehrkostenanteil ist der Teil Ihrer Rechnung, den eine Zahnzusatzversicherung abdecken kann.
Die drei Leistungsbereiche einer Zahnzusatzversicherung
Eine Zahnzusatzversicherung erstattet in drei Bereichen, und jeder Bereich hat im Tarif seinen eigenen Erstattungssatz. Das ist wichtig zu wissen, denn ein Tarif mit 100 Prozent Erstattung bei Zahnersatz kann bei Zahnbehandlung deutlich niedriger liegen – und umgekehrt. Die drei Bereiche im Überblick:
- Zahnersatz: Kronen, Brücken, Inlays, Implantate und Prothesen. Das ist der Bereich, in dem die Festzuschuss-Lücke am größten ist und in dem die Erstattungssätze der Tarife am stärksten variieren.
- Zahnbehandlung inklusive Prophylaxe: Kunststofffüllungen, Wurzelbehandlungen, Parodontitisbehandlungen und die professionelle Zahnreinigung, die gesetzlich Versicherte meist ganz selbst zahlen müssen. Manche Tarife erstatten hier 100 Prozent der Rechnung, oft mit Höchstbeträgen je Maßnahme und Kalenderjahr.
- Kieferorthopädie: Zahnspangen und Aligner-Therapien, häufig mit eigenen Summenbegrenzungen im Tarif und teils nur für bestimmte Schweregrade der Kieferfehlstellung.
Zur Einordnung der Bereiche: Die Zahnbehandlung umfasst alles, was Ihr Zahnarzt an bestehenden Zähnen behandelt, während Zahnersatz fehlende oder stark zerstörte Zähne ersetzt. Die Kieferorthopädie ist ein eigener Bereich, weil sie oft über Jahre läuft und deshalb eigene Leistungsgrenzen braucht. Welcher Bereich für Sie relevant ist, hängt von Ihrer Situation ab: Wer vor einer Zahnersatzversorgung steht, braucht vor allem den ersten Bereich, wer regelmäßig zur Prophylaxe geht, profitiert vom zweiten.
Diese drei Bereiche sind auch der Maßstab, an dem Sie jeden Tarif lesen sollten: Prüfen Sie für jeden Bereich einzeln, welcher Prozentsatz erstattet wird, auf welche Basis sich die Erstattung bezieht und welche Höchstbeträge gelten. Ein Tarif, der nur in einem Bereich stark ist, hilft Ihnen wenig, wenn Ihre anstehende Behandlung in einem anderen liegt.
Was überhaupt versicherbar ist: Erstattungsbasis und Grenzen
Nicht die ganze Rechnung ist automatisch versicherbar, und die Erstattungsbasis entscheidet, wie viel am Ende wirklich erstattet wird. Sie bezeichnet den Betrag, auf den sich der Erstattungssatz Ihres Tarifs bezieht. Gute Tarife beziehen die Leistung auf den privaten Rechnungsbetrag, also auf Ihre volle Rechnung nach der Gebührenordnung für Zahnärzte (GOZ). Schwächere Tarife beziehen sich nur auf den Teil, den die Krankenkasse bezuschusst, also auf die Regelversorgung – dann erstattet Ihnen selbst ein hoher Prozentsatz nur einen Bruchteil Ihrer tatsächlichen Kosten[6].
Die Qualität eines Tarifs zeigt sich also an zwei Zahlen zusammen: der Erstattungsbasis und dem Erstattungssatz. Hochwertige Tarife erstatten 80 bis 95 Prozent des Rechnungsbetrags, manche liegen bei 100 Prozent[6]. Wichtig ist die Reihenfolge: Zuerst rechnet die Kasse ihren Festzuschuss direkt mit der Praxis ab, danach bezieht sich die Tariferstattung auf den Betrag, der als Eigenanteil auf Ihrer Rechnung stehen bleibt. Bei einer Vollkeramikkrone am oberen Ende der Preisspanne, also bei Gesamtkosten von rund 900 Euro, bleiben ohne Bonusheft rund 660 Euro Eigenanteil[5], von denen ein guter Tarif den weit überwiegenden Teil übernimmt.
Dazu kommen Grenzen, die jeder Tarif anders setzt. Sie wegzulassen wäre der Fehler, der Sie am härtesten trifft, denn sie bestimmen, was in den ersten Jahren wirklich erstattet wird[6]:
- Zahnstaffel: Begrenzung der Erstattung in den ersten drei bis fünf Versicherungsjahren auf Höchstbeträge, die von Jahr zu Jahr steigen und erst danach ganz entfallen.
- Höchstbeträge je Leistung: Zum Beispiel für die professionelle Zahnreinigung, häufig mit einer festen Obergrenze pro Kalenderjahr.
- Ausschluss laufender Behandlungen: Bereits angeratene oder begonnene Behandlungen sind in den meisten Tarifen ausgeschlossen oder nur gegen Aufpreis versicherbar.
- Begrenzungen bei Material- und Laborkosten: Manche Tarife kappen genau den Teil der Rechnung, der bei hochwertigem Zahnersatz den größten Anteil ausmacht.
Trifft das auf Sie zu? Die Zahnzusatzversicherung lohnt sich vor allem, wenn zwei Bedingungen zusammenkommen: Sie wollen sich hochwertigen Zahnersatz offenhalten, etwa Vollkeramik statt Metall, und Ihre Zähne sind aktuell ohne Behandlungsempfehlung, sodass keine laufende Behandlung den Abschluss blockiert. Reicht Ihnen die Regelversorgung, zahlen Sie für die Police meist mehr, als sie Ihnen bringt[6]. Welcher Tarif zu Ihrer Situation passt, kann ein allgemeiner Artikel nicht beantworten: Entscheidend sind Erstattungssatz, Erstattungsbasis und die Grenzen der ersten Versicherungsjahre.
Ausblick und nächste Schritte
Der heutige Stand: Der Festzuschuss deckt 60 Prozent der Regelversorgung, mit Bonusheft bis zu 75 Prozent, und bemisst sich ausschließlich am Befund, nie an Ihrer Rechnung. Die Festzuschussbeträge werden jährlich neu festgesetzt, zuletzt durch Beschluss des Gemeinsamen Bundesausschusses vom 5. Dezember 2025 mit Wirkung zum 1. Januar 2026[7]. Wie sich die Beträge künftig entwickeln und ob Tarifbedingungen sich ändern, lässt sich von heute aus nicht verlässlich vorhersagen – Tarife und gesetzliche Regeln passen sich laufend an.
Die allgemeine Regel lautet also: Die Kasse beteiligt sich nur an der Standardtherapie für Ihren Befund. Die Unterscheidung, die Ihren Fall entscheidet, ist die Frage, ob Sie mit dieser Standardtherapie zufrieden sind oder ob Sie hochwertigen Zahnersatz wollen – im zweiten Fall tragen Sie die Mehrkosten selbst, und genau dafür gibt es die Zahnzusatzversicherung. Ob und in welcher Höhe sich der Abschluss für Sie rechnet, hängt von Ihrem Gebisszustand, Ihrem Bonusheft und Ihren Ansprüchen ab. Ein allgemeiner Artikel kann diesen Einzelfall nicht klären.
Als nächsten Schritt können Sie die Zahnzusatzversicherung von nextsure nutzen: nextsure vergleicht Tarife transparent, berät Sie unabhängig und wickelt den Vertragsabschluss volldigital ab. In einem persönlichen Beratungsgespräch klären Sie, welcher Tarif zu Ihrer Zahnsituation passt und welche Erstattung Sie bei einer geplanten Versorgung erwarten dürfen.
Häufig gestellte Fragen
- Wie hoch ist der Festzuschuss der Krankenkasse für Zahnersatz 2026?
Die Kasse zahlt einen befundbezogenen Festzuschuss von 60 Prozent der Durchschnittskosten der Regelversorgung (§ 55 SGB V). Mit lückenlosem Bonusheft steigt er nach fünf Jahren auf 70 Prozent und nach zehn Jahren auf 75 Prozent. Für eine metallische Vollkrone als Regelversorgung sind 2026 insgesamt 398,39 Euro angesetzt, die Kasse zahlt davon 239,03 Euro ohne Bonus und 298,79 Euro mit maximalem Bonus.
- Ist der Festzuschuss ein Prozentsatz meiner Zahnarztrechnung?
Nein. Der Festzuschuss bemisst sich ausschließlich an der Regelversorgung, also der Standardtherapie, die für Ihren Befund in der Festzuschuss-Richtlinie hinterlegt ist. Wählen Sie eine höherwertige Versorgung wie eine Vollkeramikkrone oder ein Implantat, bleibt der Zuschuss unverändert und der Mehrbetrag wird zu Ihrem Eigenanteil.
- Was kostet eine Vollkeramikkrone und wie viel zahle ich selbst?
Eine hochwertige Vollkeramikkrone kostet 2026 rund 600 bis 900 Euro. Zieht man den Festzuschuss von 239,03 bis 298,79 Euro ab, bleiben je nach Bonusstatus mehrere hundert Euro Eigenanteil, im oberen Preisbereich rund 660 Euro. Der genaue Betrag steht im Heil- und Kostenplan, den die Praxis vor der Behandlung erstellt.
- Welche Leistungen deckt eine Zahnzusatzversicherung ab?
Die Tarife erstatten in drei Bereichen: Zahnersatz (Kronen, Brücken, Inlays, Implantate, Prothesen), Zahnbehandlung inklusive Prophylaxe (etwa Füllungen, Wurzelbehandlungen, professionelle Zahnreinigung) und Kieferorthopädie. Jeder Bereich hat im Tarif eigene Erstattungssätze und teils eigene Begrenzungen, etwa Höchstbeträge für die professionelle Zahnreinigung.
- Lohnt sich eine Zahnzusatzversicherung ab 50?
Das hängt vom Anspruch ab. Wer hochwertigen Zahnersatz wie Vollkeramik oder Implantate wünscht, kann mit einer Zusatzversicherung einen Großteil des Eigenanteils abdecken, gute Tarife erstatten 80 bis 95 Prozent des Rechnungsbetrags. Der Beitrag steigt mit dem Eintrittsalter, und bereits angeratene oder begonnene Behandlungen sind meist ausgeschlossen. Die volle Leistung gibt es zudem erst nach den ersten Versicherungsjahren.
- Was bedeutet Regelversorgung beim Zahnersatz?
Die Regelversorgung ist die Standardtherapie, die der Gemeinsame Bundesausschuss für jeden Befund in der Festzuschuss-Richtlinie festgelegt hat. Sie muss ausreichend, zweckmäßig und wirtschaftlich sein, etwa eine metallische Vollkrone im Seitenzahnbereich. Darauf haben gesetzlich Versicherte einen Anspruch, Mehrkosten für höherwertige Materialien tragen sie selbst.
- Wann zahlt die Krankenkasse 100 Prozent beim Zahnersatz?
Nur im Härtefall. Versicherte mit besonders geringem Einkommen erhalten einen Festzuschuss von 100 Prozent und damit die volle Kostenübernahme der Regelversorgung, während alle anderen bei 60 bis 75 Prozent bleiben. Als Einkommensschwelle gilt 2026: 1.582 Euro für Alleinstehende und 2.175,25 Euro für Versicherte mit einem Angehörigen, je weiterem Angehörigen 395,50 Euro mehr. Wer leicht darüber liegt, kann über die gleitende Härtefallregelung einen erhöhten Zuschuss bekommen.
Quellen
Direkt online abschließen
Geprüfte Partner-Tarife ohne Mehrkosten. Der Button führt Sie direkt zum Rechner des Anbieters.
 Advigon
Zahnzusatzversicherung
Vier Zahnzusatztarife von der Basisabsicherung bis zum Rundumschutz, inklusive Kinder-Tarifen mit Kieferorthopädie.
- Beitrag Dental Medium:
- 5,69-32,30 EUR/Monat je nach Alter
- Beitrag Dental Luxus:
- 9,20-54,50 EUR/Monat je nach Alter
- Wartezeit:
- keine (AZM/AZL)
- Zahnbehandlung: 75 % (Dental Medium) bzw. 100 % (Dental Luxus)
- Zahnersatz: 75 % (AZM, Regelversorgung 100 %) bzw. 100 % (AZL)
- Zahnprophylaxe: 100 % bis 90 EUR/Jahr (AZM) bzw. bis 140 EUR/Jahr (AZL)
- Keine Wartezeiten in Dental Medium und Dental Luxus
- Kinder-Tarife mit KFO: Dental Clever 9,68 EUR/Monat, Dental Premium 18,76 EUR/Monat
- Stiftung Warentest SEHR GUT (1,5) für Dental Premium (Finanztest 2/25)
Wichtige Ausschlüsse
- Erstattungsbegrenzungen in den ersten 48 Monaten: AZM 600-2.400 EUR, AZL 1.000-4.000 EUR (gestaffelt)
- Keine expliziten Leistungsausschlüsse in den vorliegenden Unterlagen genannt
Stiftung Warentest „SEHR GUT (0,6)“, Finanzen 07/2025 (285 Tarife im Test)
Advigon Zahnzusatzversicherung Dental Luxus (AZL)
MORGEN & MORGEN M&M Rating Zahnzusatz: 5 Sterne „Ausgezeichnet“ (08/2023)
Advigon Versicherung AG, Dental Luxus (AZL)
Erstattungsbegrenzungen entfallen bei Unfall, nach dem 48. Monat oder bei anerkannter Vorversicherung.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
 die Bayerische
Zahnzusatzversicherung
Zahnzusatz in drei Tarifen (Smart, Komfort, Prestige) ohne Wartezeit, im Top-Tarif mit 100 % Erstattung.
- Erstattung:
- je nach Tarif 75-100 %
- Wartezeit:
- keine
- Zahnreinigung:
- 80-200 EUR/Jahr je nach Tarif
- Baustein Zahn Sofort:
- 29,90 EUR/Monat, endet nach 2 Jahren
- Zahnersatz und Zahnbehandlung: Smart 75 %, Komfort 80-100 %, Prestige 100 %
- Professionelle Zahnreinigung in allen Tarifen (80-200 EUR pro Kalenderjahr)
- Keine Wartezeiten in allen drei Tarifvarianten
- Kieferorthopädie: 1.500 EUR (inkl. GKV-Leistung) bzw. 2.000 EUR (ohne GKV-Leistung) in Komfort und Prestige
- Prestige inkl. Bleaching und Happybrush Schallzahnbürste
- Stiftung Warentest 07/2025: Zahn Prestige Testsieger mit sehr gut (0,5)
Wichtige Ausschlüsse
- Vor Abschluss angeratene oder begonnene Behandlungen (nur über Baustein Zahn Sofort versichert)
- Pauschaler Abzug von 40 % bei Ärzten ohne Kassenzulassung
- Erstattung maximal bis zum 3,5-fachen GOZ-Satz
- Im Ausland maximal die Inlandsleistung
Stiftung Warentest „SEHR GUT (0,5)“, Ausgabe 07/2025 (285 Tarife im Test)
die Bayerische, Tarif ZAHN Prestige
ASCORE „Tarif des Jahres 2024“ (Krankenzusatz Zahn)
die Bayerische, Zahn Prestige 2023
Levelnine Rating „EXZELLENT“ (Stand 11/2024, gültig bis 11/2025)
die Bayerische, Tarif ZAHN Prestige
Leistungsstaffel: im 1. Kalenderjahr 500 EUR (Smart), 1.250 EUR (Komfort) bzw. 1.500 EUR (Prestige), ab dem 5. Kalenderjahr unbegrenzt, Begrenzungen entfallen auch bei Unfall.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
Advigon Zahnzusatzversicherung: Leistungen Dental Medium (AZM) und Dental Luxus (AZL)
| Leistung | Dental Medium (AZM) | Dental Luxus (AZL) |
|---|---|---|
| Zahnbehandlung | 75 % | 100 % |
| Schmerztherapie | 75 % | 100 % |
| Zahnprophylaxe | 100 % bis 90 EUR/Jahr | 100 % bis 70 EUR/Maßnahme, bis 140 EUR/Jahr |
| Zahnersatz | 75 % (100 % Regelversorgung) | 100 % |
| Monatsbeitrag je nach Alter | 5,69-32,30 EUR | 9,20-54,50 EUR |
die Bayerische Zahnzusatzversicherung: Tarifvergleich Smart, Komfort, Prestige
| Leistung | Smart | Komfort | Prestige |
|---|---|---|---|
| Zahnersatz (über Regelversorgung) | 75 % | 80-90 % | 100 % |
| Zahnersatz (bis Regelversorgung) | 75 % | 100 % | 100 % |
| Zahnbehandlung | 75 % | 100 % | 100 % |
| Professionelle Zahnreinigung | 80 EUR/Kalenderjahr | 100 EUR je Behandlung, max. 150 EUR/Jahr | 100 EUR je Behandlung, max. 200 EUR/Jahr |
| Kieferorthopädie | nicht enthalten | 1.500 EUR (inkl. GKV) / 2.000 EUR (ohne GKV) | 1.500 EUR (inkl. GKV) / 2.000 EUR (ohne GKV) |
| Bleaching | nicht enthalten | nicht enthalten | enthalten |
| Beispiel Jahresbeitrag (33 Jahre) | 152,40 EUR | 244,80 EUR (Land) / 321,60 EUR (Stadt) | 405,60 EUR (Land) / 529,20 EUR (Stadt) |
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
Stand der Informationen: Juli 2026 · Quelle: Produktinformationen (IPID/AVB) der Anbieter