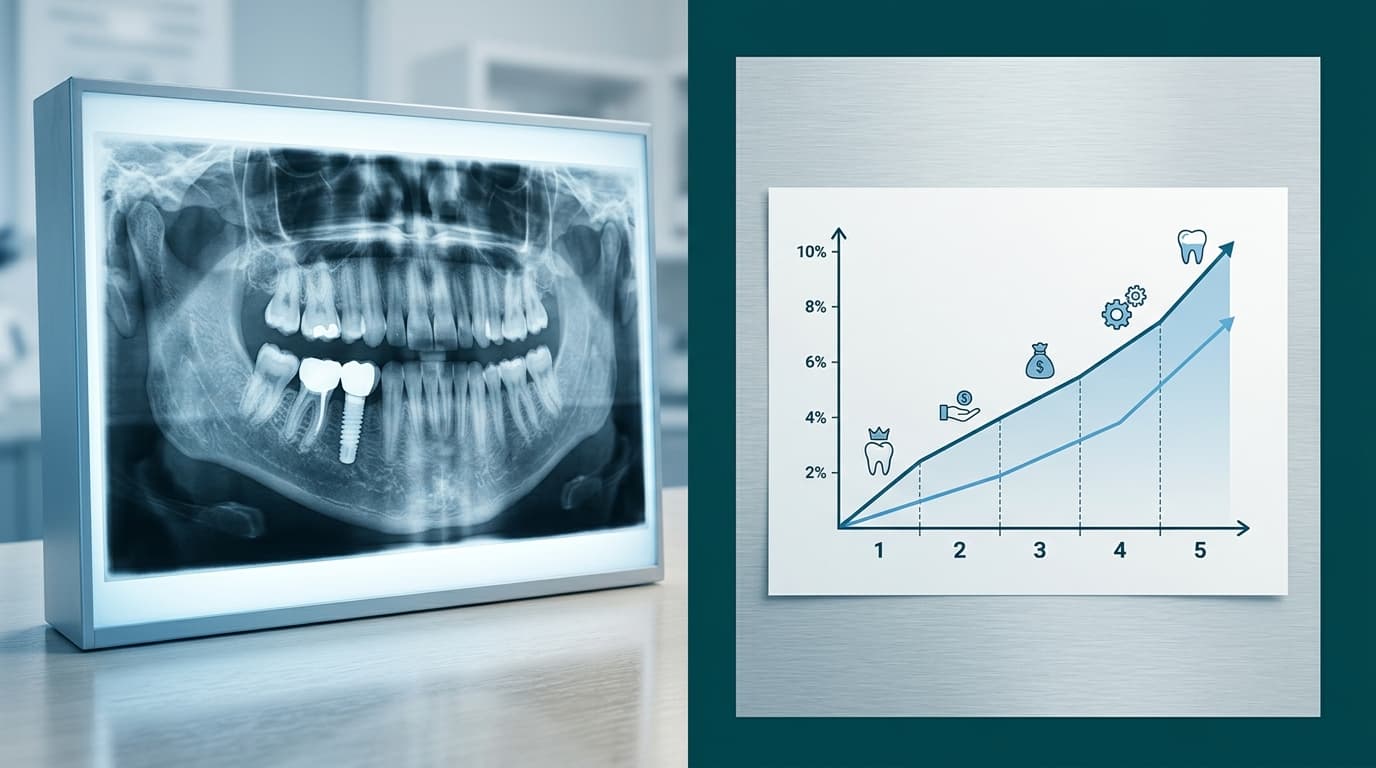
Welche Zahnzusatzversicherung zahlt Implantate sofort?
Zahnzusatzversicherung für Implantate: Warum die Wartezeit selten das Problem ist, die Zahnstaffel aber die Sofortleistung begrenzt.
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
 Katrin StraubGeschäftsführerinExpertin mit über 20 Jahren Erfahrung in der Versicherungsbranche.
Veröffentlicht am
Zuletzt aktualisiert am
10 Min. Lesezeit
Inhaltsverzeichnis
Nicht die Wartezeit ist beim Implantat der Engpass, sondern die Obergrenze: Viele Tarife leisten ab dem ersten Tag, erstatten in den ersten zwölf Monaten aber nur einige Hundert bis rund 1.000 Euro. Ein Implantat inklusive Krone kostet dagegen etwa 1.600 bis 3.500 Euro. Wie viel ankommt, entscheidet also das Vertragsjahr, in dem behandelt wird.
Zahnzusatzversicherung
Finden Sie bei nextsure die passende Zahnzusatzversicherung. Umfassender Schutz, digitale Abwicklung und maßgeschneiderte Tarife für Ihr schönstes Lächeln.
Mehr erfahrenDie kurze Antwort: Sofort ja, aber nicht in voller Höhe
Ja, es gibt Zahnzusatzversicherungen, die ein Implantat ab dem ersten Versicherungstag einschließen, ohne dass eine Wartezeit dazwischenliegt. Nein, sie zahlen das Implantat trotzdem nicht sofort in voller Höhe. Der Grund heißt Zahnstaffel: eine vertragliche Erstattungsbegrenzung, die die Summe deckelt, die der Tarif in den ersten Vertragsjahren für Zahnersatz überhaupt zahlen darf. Beim Implantat scheitert die Sofortleistung also selten an der Wartezeit, sondern an dieser Staffel. Die Behandlung kostet meist mehr, als der Tarif im ersten Jahr maximal erstatten darf.
Der Wartezeitverzicht selbst ist zulässig. Das Versicherungsvertragsgesetz setzt die besondere Wartezeit, also die Leistungsfreiheit für bestimmte Behandlungen nach Vertragsbeginn, für Zahnbehandlung und Zahnersatz auf höchstens acht Monate fest. Ein Tarif darf diese Frist ausschließen, er muss sie nicht nutzen. Viele moderne Tarife tun das und leisten ab dem ersten Versicherungstag.
- Wartezeit: Zeitraum nach Vertragsbeginn, in dem der Versicherer für bestimmte Leistungen noch nicht zahlt. Für Zahnersatz darf sie höchstens acht Monate betragen.
- Verzicht: Der Versicherer darf auf diese Frist verzichten. Dann besteht Anspruch auf die vertraglichen Leistungen ab Tag eins.
- Zahnstaffel: Unabhängig davon begrenzt sie die Erstattung in den ersten Vertragsjahren auf einen festen Höchstbetrag. Die volle Erstattung greift erst ab einem späteren Vertragsjahr, nie sofort.
Für die Suchfrage heißt das: Die richtige Frage ist nicht nur, welcher Tarif ohne Wartezeit zahlt, sondern wie hoch die Staffelgrenze im ersten Vertragsjahr liegt und wann sie wegfällt. Genau diese Grenze müssen Sie gegen Ihren Heil- und Kostenplan rechnen.
Was ein Implantat kostet und was die Kasse wirklich zahlt
Zwei Kostenseiten laufen beim Implantat auseinander: die Rechnung des Zahnarztes und der Zuschuss der gesetzlichen Krankenkasse. Ein einzelnes Zahnimplantat einschließlich Krone kostet in Deutschland je nach Aufwand und Material etwa 1.600 bis 3.500 Euro[1], andere Kostenübersichten nennen für dieselbe Versorgung eine Spanne von rund 1.500 bis 3.900 Euro[2]. Kommt ein Knochenaufbau hinzu, weil das Kieferknochenlager nicht ausreicht, steigen die Gesamtkosten zusätzlich: für ein Einzelimplantat werden dafür rund 175 bis 450 Euro angesetzt[1]. Bei mehreren nebeneinanderliegenden Lücken summieren sich die Beträge entsprechend.
Die gesetzliche Kasse darf das Implantat selbst nicht bezahlen. Das Implantat gilt als andersartige Versorgung, also als eine Behandlung, die eine andere Zahnersatzart wählt als die für den Befund vorgesehene Regelleistung[3]. Die Kasse zahlt dann nur den befundbezogenen Festzuschuss der Regelversorgung, also der wirtschaftlichsten Standardlösung für den Befund. Dieser Zuschuss deckt 60 Prozent der durchschnittlichen Kosten der Regelversorgung ab; mit fünf Jahren lückenlos geführtem Bonusheft steigt er auf 70 Prozent, mit zehn Jahren auf 75 Prozent[4][5]. Rechtsgrundlage ist § 55 SGB V.
Ein Beispiel der KZBV zeigt, wie begrenzt der Zuschuss ausfällt: Bei einem fehlenden Eckzahn im Oberkiefer beträgt der Festzuschuss ohne Bonus 791,34 Euro, mit zehnjährigem Bonusheft 989,19 Euro, jeweils Stand 1. Januar 2026[3]. Ob der Patient die Regelversorgung als Brücke oder stattdessen ein Implantat mit Krone wählt, ändert den Zuschuss nicht. Die Mehrkosten des Implantats trägt der Patient. Die folgenden Beträge stammen aus demselben KZBV-Beispiel.
| Bonusstufe | Festzuschuss (Stand 1. Januar 2026) |
|---|---|
| 60 Prozent Festzuschuss (ohne Bonusheft)[3] | 791,34 Euro |
| 70 Prozent Festzuschuss (Bonusheft 5 Jahre) | 923,25 Euro |
| 75 Prozent Festzuschuss (Bonusheft 10 Jahre) | 989,19 Euro |
| 100 Prozent Festzuschuss (Härtefallregelung) | 1.318,92 Euro |
Der Eigenanteil entspricht also der Differenz zwischen der Implantatrechnung und diesem Zuschuss. Bei einer typischen Implantatrechnung bleibt damit ein Eigenanteil im vierstelligen Bereich offen, auch wenn die Kasse ihren Festzuschuss voll leistet. Genau diese Lücke soll die Zahnzusatzversicherung schließen, und genau hier setzt die Zahnstaffel ihre Grenze.
Warum 100 Prozent Erstattung nicht die volle Rechnung bedeuten
Der Erstattungssatz eines Tarifs bezieht sich nicht auf die Gesamtrechnung. Er gilt für den Betrag, der nach der Vorleistung der gesetzlichen Kasse übrig bleibt. Zahlt die Kasse den befundbezogenen Festzuschuss, erstattet ein Tarif mit 100 Prozent Erstattung von den verbleibenden Mehrkosten den vollen Anteil. Das klingt nach vollständiger Abdeckung, ist es aber nicht, denn zwei Begrenzungen greifen davor.
- Erstattungssatz: Der Prozentsatz gilt nur für den Restbetrag nach Kassenzuschuss, nicht für die Gesamtrechnung.
- Zahnstaffel: Zusätzlich begrenzt sie die Summe, die der Tarif in den ersten Versicherungsjahren überhaupt auszahlt, und steigt bei den meisten Tarifen stufenweise an.
- Ausnahmen: Nach einem Unfall verursachter Zahnersatz ist von der Staffel meist ausgenommen, ebenso bei anerkannter Vorversicherungszeit.
Wie stark die Staffel im Markt streut, zeigen die Tarifunterlagen von Advigon. Der Tarif Dental Medium begrenzt die Erstattung in den ersten zwölf Monaten auf maximal 600 Euro, Dental Luxus auf 1.000 Euro. Die Grenzen steigen dann stufenweise und entfallen nach dem 48. Monat, bei einem Unfall und bei Anerkennung der Vorversicherungszeit.
| Zeitraum ab Vertragsbeginn | Maximale Erstattung Dental Medium (AZM) | Maximale Erstattung Dental Luxus (AZL) |
|---|---|---|
| In den ersten 12 Monaten | 600 Euro | 1.000 Euro |
| In den ersten 24 Monaten | 1.200 Euro | 2.000 Euro |
| In den ersten 36 Monaten | 1.800 Euro | 3.000 Euro |
| In den ersten 48 Monaten | 2.400 Euro | 4.000 Euro |
Die Konsequenz für die Suchfrage: Ein Tarif darf sich in der Werbung 100 Prozent Erstattung für Implantate nennen und trotzdem im ersten Vertragsjahr nur 1.000 Euro zahlen. Der Satz beschreibt den Anteil, die Staffel beschreibt die Obergrenze. Beides zusammen entscheidet, wie viel von Ihrer Implantatrechnung wirklich ankommt.
Rechenbeispiel: Implantat im ersten Vertragsjahr
Die Tarifunterlagen der Bayerischen rechnen ein Implantat inklusive Knochenaufbau mit 3.400 Euro Rechnung durch: Die gesetzliche Krankenkasse zahlt darauf 210,69 Euro Festzuschuss, es bleiben 3.189,31 Euro Eigenanteil. Genau dieser Betrag ist die Bemessungsgrundlage für die Zahnzusatzversicherung. Ein Tarif mit 100 Prozent Erstattung würde diese Summe vollständig übernehmen, wenn keine Begrenzung greift. Als Staffelgrenze setzt das Beispiel unten die 1.000 Euro an, die der Advigon-Tarif Dental Luxus in den ersten zwölf Monaten maximal erstattet.
| Position im Rechenbeispiel | Betrag |
|---|---|
| Rechnung Implantat inklusive Knochenaufbau | 3.400,00 Euro |
| Festzuschuss der gesetzlichen Krankenkasse | 210,69 Euro |
| Verbleibender Eigenanteil | 3.189,31 Euro |
| Erstattung im 1. Vertragsjahr bis zur Staffelgrenze von 1.000 Euro | 1.000,00 Euro |
| Verbleibender Eigenanteil im 1. Vertragsjahr | 2.189,31 Euro |
| Erstattung nach Wegfall der Begrenzung (100 Prozent) | 3.189,31 Euro |
| Verbleibender Eigenanteil nach Wegfall der Begrenzung | 0,00 Euro |
Im ersten Vertragsjahr zahlt der Tarif also trotz 100 Prozent Erstattung nur bis zur Staffelgrenze, im Beispiel rund 1.000 Euro. Der größere Teil des Eigenanteils bleibt damit zunächst beim Patienten. Ist die Begrenzung später entfallen, würde dieselbe Rechnung vollständig erstattet. Die Staffelgrenze entscheidet also nicht darüber, ob der Tarif leistet, sondern wann und wie viel.
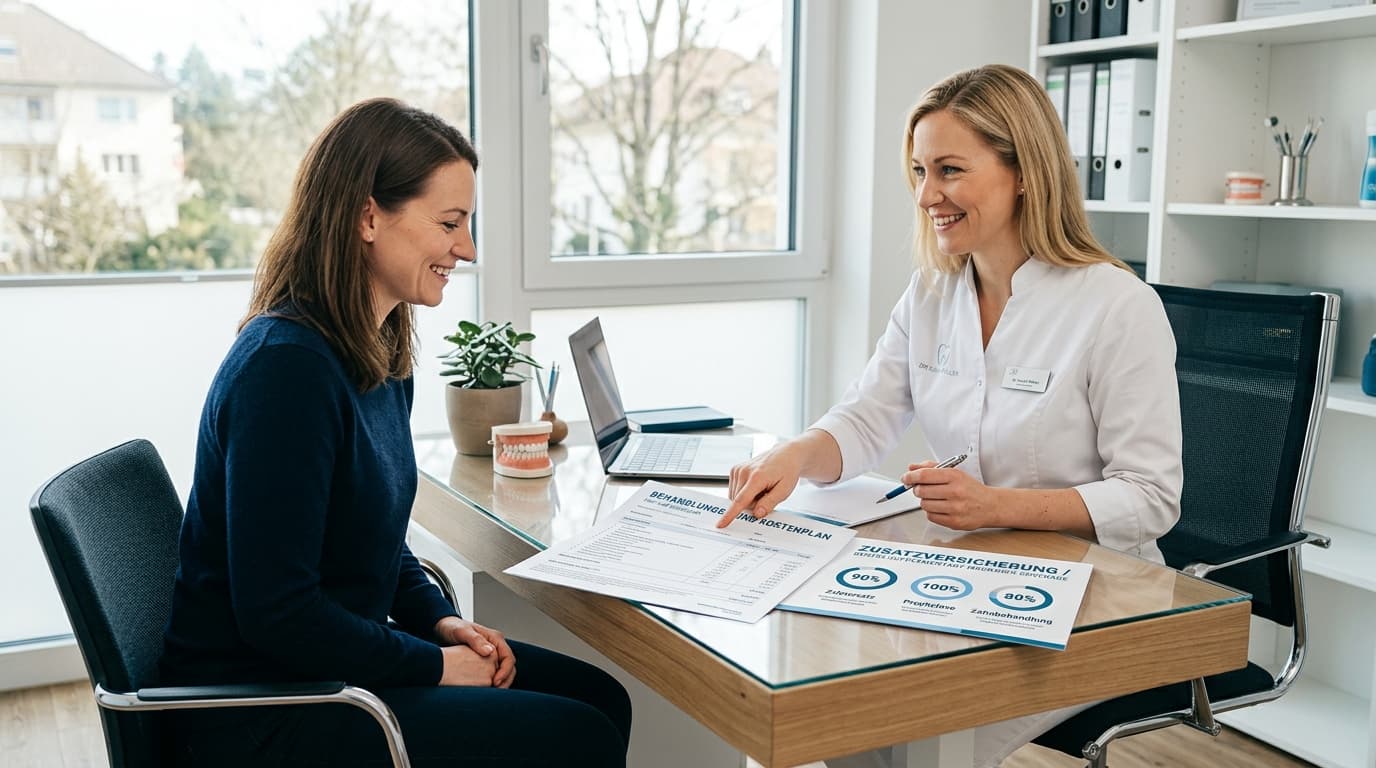
Dieses Rechenbeispiel lässt sich auf jeden eigenen Fall übertragen: Nehmen Sie den Betrag aus Ihrem Heil- und Kostenplan, ziehen Sie den Festzuschuss Ihrer Kasse ab und prüfen Sie, welche Staffelgrenze Ihr Wunschtarif im betreffenden Vertragsjahr hat. Liegt die Rechnung über der Grenze, bleibt die Differenz bei Ihnen.
Gilt Sofortleistung für Ihr Implantat? Der Befund entscheidet
Die allgemeine Regel lautet: Sofortleistung ja, in begrenzter Höhe. Ob sie in Ihrem Fall greift, hängt von der Unterscheidung ab, ob das Implantat bei Vertragsabschluss bereits angeraten oder geplant war. Ist das der Fall, ist die Behandlung vom Schutz ausgenommen, denn der Versicherer versichert keine bereits bekannten Schäden. Die Annahme des Antrags hängt zudem von der Gesundheitserklärung ab. Ein allgemeiner Artikel kann diese individuelle Prüfung nicht ersetzen.
- Bereits angeratene oder begonnene Behandlungen sind in den führenden Tarifvarianten Smart, Komfort und Prestige der Bayerischen vom Versicherungsschutz ausgeschlossen.
- Für solche Fälle existiert bei der Bayerischen der Ergänzungsbaustein Zahn Sofort: Er leistet für bereits angeratene und begonnene Behandlungen, mit einer Leistungsstaffel von 1.500 Euro gesamt und maximal 750 Euro je Kalenderjahr, bei 29,90 Euro pro Monat und einer Laufzeit, die automatisch nach zwei Jahren endet.
- Vorversicherungszeit kann Begrenzungen erlassen: Das VVG schreibt vor, dass die Versicherungszeit aus einem vorherigen Vertrag auf die Wartezeit angerechnet wird, wenn die neue Versicherung spätestens zwei Monate nach Vertragsende beantragt wird. Viele Tarife erkennen eine solche Vorversicherungszeit auch bei der Zahnstaffel an.
Der Versicherungsschutz hängt immer vom konkreten Tarif, der wahrheitsgemäßen Gesundheitserklärung und der Annahmeentscheidung des Versicherers ab. Ob Ihr Befund bereits als angeraten gilt und welcher Baustein für Ihre Situation passt, lässt sich nur im Einzelfall klären. Der nächste Schritt ist ein Tarifvergleich, der genau diese Kriterien nebeneinanderlegt: Tarifvergleich starten
Ausblick und nächster Schritt: Tarifvergleich starten
Tarife, Zahnstaffeln und die jährlich neu festgesetzten Festzuschüsse ändern sich laufend. Die Beträge in diesem Artikel bilden den Marktstand des Jahres 2026 ab. Wie künftige Zuschüsse oder Staffelgrenzen ausfallen, lässt sich heute nicht seriös beziffern. Prüfen Sie daher vor jedem Abschluss die aktuellen Tarifbedingungen und den aktuellen Heil- und Kostenplan.
- Allgemeine Regel: Moderne Tarife leisten ohne Wartezeit ab dem ersten Tag, die Höhe ist aber durch die Zahnstaffel begrenzt.
- Entscheidend ist Ihre Situation: Ist das Implantat bereits angeraten oder geplant, und in welchem Vertragsjahr steht die Behandlung?
- Der nächste Schritt: Legen Sie Ihren Heil- und Kostenplan neben die Staffelgrenzen der Tarife und vergleichen Sie die Erstattung für Ihr Vertragsjahr.
Genau dabei unterstützt die Zahnzusatzversicherung von nextsure: Sie vergleicht Tarife führender Anbieter wie Advigon und die Bayerische entlang von Erstattungssatz, Zahnstaffel und Wartezeit, berät unabhängig und ermöglicht den volldigitalen Vertragsabschluss. nextsure ist dabei Marktplatz und Vermittler, kein Versicherer. Ob ein Tarif Ihr Implantat annimmt und in welcher Höhe er leistet, entscheidet immer der Versicherer nach Prüfung der Gesundheitserklärung. Tarifvergleich starten
Häufig gestellte Fragen
- Welche Zahnzusatzversicherung zahlt Implantate ohne Wartezeit?
Viele moderne Tarife verzichten auf die Wartezeit. Das ist zulässig, weil das VVG die besondere Wartezeit für Zahnersatz auf höchstens acht Monate begrenzt und Versicherer darauf verzichten dürfen. Entscheidend ist aber die Zahnstaffel: Sie begrenzt die Erstattungssumme der ersten Vertragsjahre, unabhängig vom Erstattungssatz.
- Bekomme ich 100 Prozent der Implantatkosten erstattet?
Nicht im ersten Vertragsjahr. Der Erstattungssatz bezieht sich auf den Betrag, der nach dem Festzuschuss der Krankenkasse übrig bleibt, und die Zahnstaffel deckelt die Summe zusätzlich. Wie stark, zeigt die Staffeltabelle im Abschnitt zur Erstattung weiter oben.
- Wie viel zahlt die gesetzliche Krankenkasse beim Implantat?
Das Implantat selbst ist grundsätzlich keine Kassenleistung. Die Kasse zahlt nur den befundbezogenen Festzuschuss der Regelversorgung, also zum Beispiel für die Brücke, die bei einer Einzelzahnlücke Standardtherapie wäre: 60 Prozent der Durchschnittskosten, mit fünf Jahren lückenlos geführtem Bonusheft 70 Prozent und mit zehn Jahren 75 Prozent (§ 55 SGB V). Beim fehlenden Eckzahn im Oberkiefer sind das ohne Bonus 791,34 Euro, Stand 1. Januar 2026.
- Was kostet ein Zahnimplantat im Jahr 2026?
Ein einzelnes Zahnimplantat inklusive Krone kostet je nach Aufwand, Material und Region etwa 1.600 bis 3.500 Euro. Ist ein Knochenaufbau nötig, steigen die Kosten zusätzlich. Nach dem Festzuschuss der Kasse bleibt meist ein Eigenanteil im niedrigen vierstelligen Bereich.
- Zahlt die Versicherung, wenn das Implantat bereits geplant ist?
Nein. Eine bei Vertragsabschluss bereits angeratene oder geplante Behandlung ist vom Versicherungsschutz ausgenommen. Manche Anbieter führen dafür einen Ergänzungsbaustein, etwa Zahn Sofort der Bayerischen; die Konditionen dazu stehen im Abschnitt zum Befund weiter oben.
- Ab wann zahlt die Zahnzusatzversicherung unbegrenzt?
Bei den meisten Tarifen entfällt die Zahnstaffel ab dem vierten oder fünften Versicherungsjahr, bei Unfällen entfällt sie sofort. Bei den Advigon-Tarifen Dental Medium und Dental Luxus entfallen die Begrenzungen nach dem 48. Monat sowie bei Unfall und anerkannter Vorversicherungszeit. Die genauen Stufen stehen in den Versicherungsbedingungen.
- Lohnt sich der Abschluss noch kurz vor der Behandlung?
Bedingt. Solange die Behandlung noch nicht angeraten ist, ist der Abschluss möglich, aber die Zahnstaffel begrenzt die Erstattung im ersten Jahr deutlich. Ob der konkrete Fall versicherbar ist, entscheidet die Gesundheitserklärung und die Annahmeentscheidung des Versicherers, nicht der Tarifvergleich allein.
Quellen
Direkt online abschließen
Geprüfte Partner-Tarife ohne Mehrkosten. Der Button führt Sie direkt zum Rechner des Anbieters.
 Advigon
Zahnzusatzversicherung
Vier Zahnzusatztarife von der Basisabsicherung bis zum Rundumschutz, inklusive Kinder-Tarifen mit Kieferorthopädie.
- Beitrag Dental Medium:
- 5,69-32,30 EUR/Monat je nach Alter
- Beitrag Dental Luxus:
- 9,20-54,50 EUR/Monat je nach Alter
- Wartezeit:
- keine (AZM/AZL)
- Zahnbehandlung: 75 % (Dental Medium) bzw. 100 % (Dental Luxus)
- Zahnersatz: 75 % (AZM, Regelversorgung 100 %) bzw. 100 % (AZL)
- Zahnprophylaxe: 100 % bis 90 EUR/Jahr (AZM) bzw. bis 140 EUR/Jahr (AZL)
- Keine Wartezeiten in Dental Medium und Dental Luxus
- Kinder-Tarife mit KFO: Dental Clever 9,68 EUR/Monat, Dental Premium 18,76 EUR/Monat
- Stiftung Warentest SEHR GUT (1,5) für Dental Premium (Finanztest 2/25)
Wichtige Ausschlüsse
- Erstattungsbegrenzungen in den ersten 48 Monaten: AZM 600-2.400 EUR, AZL 1.000-4.000 EUR (gestaffelt)
- Keine expliziten Leistungsausschlüsse in den vorliegenden Unterlagen genannt
Stiftung Warentest „SEHR GUT (0,6)“, Finanzen 07/2025 (285 Tarife im Test)
Advigon Zahnzusatzversicherung Dental Luxus (AZL)
MORGEN & MORGEN M&M Rating Zahnzusatz: 5 Sterne „Ausgezeichnet“ (08/2023)
Advigon Versicherung AG, Dental Luxus (AZL)
Erstattungsbegrenzungen entfallen bei Unfall, nach dem 48. Monat oder bei anerkannter Vorversicherung.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
 die Bayerische
Zahnzusatzversicherung
Zahnzusatz in drei Tarifen (Smart, Komfort, Prestige) ohne Wartezeit, im Top-Tarif mit 100 % Erstattung.
- Erstattung:
- je nach Tarif 75-100 %
- Wartezeit:
- keine
- Zahnreinigung:
- 80-200 EUR/Jahr je nach Tarif
- Baustein Zahn Sofort:
- 29,90 EUR/Monat, endet nach 2 Jahren
- Zahnersatz und Zahnbehandlung: Smart 75 %, Komfort 80-100 %, Prestige 100 %
- Professionelle Zahnreinigung in allen Tarifen (80-200 EUR pro Kalenderjahr)
- Keine Wartezeiten in allen drei Tarifvarianten
- Kieferorthopädie: 1.500 EUR (inkl. GKV-Leistung) bzw. 2.000 EUR (ohne GKV-Leistung) in Komfort und Prestige
- Prestige inkl. Bleaching und Happybrush Schallzahnbürste
- Stiftung Warentest 07/2025: Zahn Prestige Testsieger mit sehr gut (0,5)
Wichtige Ausschlüsse
- Vor Abschluss angeratene oder begonnene Behandlungen (nur über Baustein Zahn Sofort versichert)
- Pauschaler Abzug von 40 % bei Ärzten ohne Kassenzulassung
- Erstattung maximal bis zum 3,5-fachen GOZ-Satz
- Im Ausland maximal die Inlandsleistung
Stiftung Warentest „SEHR GUT (0,5)“, Ausgabe 07/2025 (285 Tarife im Test)
die Bayerische, Tarif ZAHN Prestige
ASCORE „Tarif des Jahres 2024“ (Krankenzusatz Zahn)
die Bayerische, Zahn Prestige 2023
Levelnine Rating „EXZELLENT“ (Stand 11/2024, gültig bis 11/2025)
die Bayerische, Tarif ZAHN Prestige
Leistungsstaffel: im 1. Kalenderjahr 500 EUR (Smart), 1.250 EUR (Komfort) bzw. 1.500 EUR (Prestige), ab dem 5. Kalenderjahr unbegrenzt, Begrenzungen entfallen auch bei Unfall.
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
Advigon Zahnzusatzversicherung: Leistungen Dental Medium (AZM) und Dental Luxus (AZL)
| Leistung | Dental Medium (AZM) | Dental Luxus (AZL) |
|---|---|---|
| Zahnbehandlung | 75 % | 100 % |
| Schmerztherapie | 75 % | 100 % |
| Zahnprophylaxe | 100 % bis 90 EUR/Jahr | 100 % bis 70 EUR/Maßnahme, bis 140 EUR/Jahr |
| Zahnersatz | 75 % (100 % Regelversorgung) | 100 % |
| Monatsbeitrag je nach Alter | 5,69-32,30 EUR | 9,20-54,50 EUR |
die Bayerische Zahnzusatzversicherung: Tarifvergleich Smart, Komfort, Prestige
| Leistung | Smart | Komfort | Prestige |
|---|---|---|---|
| Zahnersatz (über Regelversorgung) | 75 % | 80-90 % | 100 % |
| Zahnersatz (bis Regelversorgung) | 75 % | 100 % | 100 % |
| Zahnbehandlung | 75 % | 100 % | 100 % |
| Professionelle Zahnreinigung | 80 EUR/Kalenderjahr | 100 EUR je Behandlung, max. 150 EUR/Jahr | 100 EUR je Behandlung, max. 200 EUR/Jahr |
| Kieferorthopädie | nicht enthalten | 1.500 EUR (inkl. GKV) / 2.000 EUR (ohne GKV) | 1.500 EUR (inkl. GKV) / 2.000 EUR (ohne GKV) |
| Bleaching | nicht enthalten | nicht enthalten | enthalten |
| Beispiel Jahresbeitrag (33 Jahre) | 152,40 EUR | 244,80 EUR (Land) / 321,60 EUR (Stadt) | 405,60 EUR (Land) / 529,20 EUR (Stadt) |
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
Stand der Informationen: Juli 2026 · Quelle: Produktinformationen (IPID/AVB) der Anbieter