Beste Fahrradversicherung mit Verschleiß
Beste Fahrradversicherung mit Verschleiß: ehrliche Kriterien, Kosten ab rund 30 Euro im Jahr und die Antwort, wann sich der Schutz lohnt.
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
 Katrin StraubGeschäftsführerinExpertin mit über 20 Jahren Erfahrung in der Versicherungsbranche.
Veröffentlicht am
Zuletzt aktualisiert am
8 Min. Lesezeit
Inhaltsverzeichnis
Eine pauschal beste Fahrradversicherung gibt es nicht. Dieser Artikel zeigt, woran Sie eine gute Police mit Verschleiß-Schutz erkennen, was sie kostet und wann sie sich für Ihr Rad wirklich lohnt.
Fahrraddiebstahlversicherung
Schützen Sie Ihr Fahrrad zuverlässig gegen Diebstahl – mit der Fahrraddiebstahlversicherung von nextsure. Umfassender Schutz, digital und unkompliziert abgeschlossen.
Mehr erfahrenWas macht eine gute Fahrradversicherung aus?
Die ehrliche Antwort vorweg: Eine pauschal beste Fahrradversicherung gibt es nicht. Die beste Police ist die, die zu Ihrem Rad, Ihrem Wohnort und Ihrer Nutzung passt. Der Markt ist groß genug, um für jeden Fall eine Lösung zu finden: Die Stiftung Warentest hat im März 2026 112 Tarife von 45 Anbietern geprüft, 35 davon schnitten sehr gut ab[1]. Die Spanne reicht vom reinen Diebstahlschutz bis zum Kaskoschutz, der auch Unfälle, Vandalismus und Verschleiß zahlt.
Fünf Kriterien, an denen Sie eine gute Police erkennen
- Neuwert-Erstattung, also die Erstattung des Betrags, den ein gleichwertiges neues Rad kostet, über mehrere Jahre und für das gesamte Rad samt Einzelteilen. Top-Tarife erstatten zeitlich unbegrenzt den Neuwert[1].
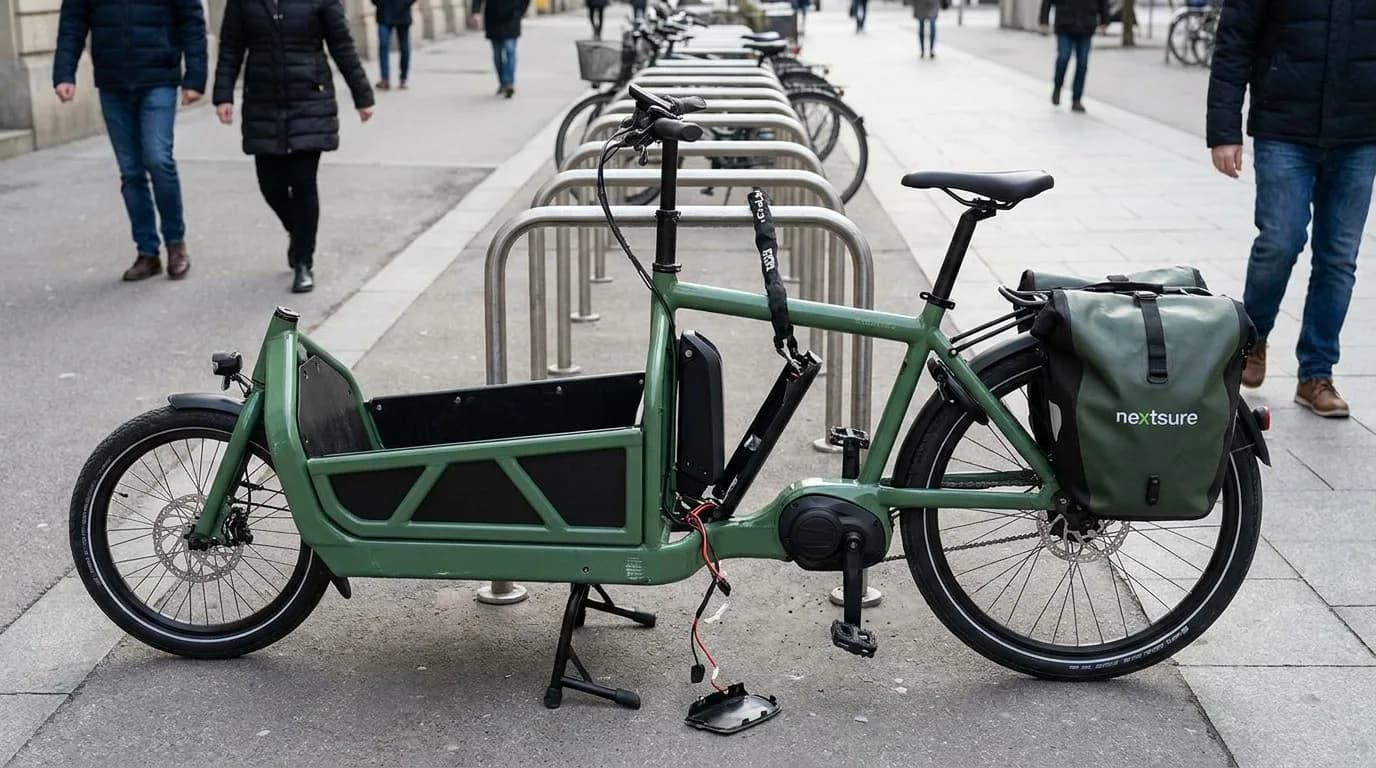
- Schutz bei Teilediebstahl, dem Diebstahl einzelner Teile wie Sattel, Laufrädern oder Akku. Es gibt auch dann Geld, wenn nur Teile des Rades weg sind[1].
- Fest verbundene Teile wie Reifen und Sattel sind mitversichert[1].
- Unkomplizierte Schlossauflagen, ohne vorgeschriebene Schlossmodelle oder Mindestpreise. Welche Anforderungen Tarife stellen können, erklärt unser Ratgeber zu Schlossanforderungen.
- Keine oder eine niedrige Selbstbeteiligung, also der Betrag, den Sie im Schadenfall selbst tragen.
Und der ADAC? Dessen Fahrradversicherung ist eine Option unter den 45 getesteten Anbietern, mehr lässt sich daraus nicht ableiten. Ein pauschales Urteil, gut oder schlecht, greift bei diesem Markt zu kurz. Was der Tarif kostet und wie er aufgebaut ist, lesen Sie im Ratgeber zur ADAC-Fahrradversicherung. Entscheidend bleibt, ob der Tarif die fünf Kriterien oben erfüllt und zu Ihrem Rad passt.
Wann lohnt sich eine Fahrradversicherung?
Ja, wenn Ihr Rad wertvoll ist, Sie in einer Großstadt oder Studentenstadt wohnen und es regelmäßig im Freien abstellen. Eher nein, wenn ein günstiges Rad sicher im verschlossenen Keller steht. Die Zahlen zeigen, warum der Wohnort so viel Gewicht hat: 2025 wurden laut Polizeilicher Kriminalstatistik rund 214.300 Fahrräder gestohlen[2], und der durchschnittliche Schaden je Diebstahl erreichte 2025 laut GDV mit 1.270 Euro einen Höchststand[2]. Nur 9,7 Prozent der im Jahr 2024 angezeigten Diebstähle wurden aufgeklärt[3].
| Stadt | Fahrraddiebstähle je 100.000 Einwohner (2024) |
|---|---|
| Göttingen | 2.147[1] |
| Berlin | 716[1] |
| Remscheid | 52[1] |
Für die Entscheidung hilft der Erwartungswert, der statistische Jahresverlust ohne Versicherung: Radwert mal Diebstahlwahrscheinlichkeit am Wohnort. Beispiel von Stiftung Warentest: Ein 1.000-Euro-Rad bei 5 Prozent Diebstahlwahrscheinlichkeit pro Jahr bedeutet einen Erwartungswert von 50 Euro[1]. Liegt der Beitrag darunter, lohnt sich die Police rein rechnerisch; der Umkehrschluss gilt aber nicht, denn der Erwartungswert sagt nichts darüber, ob ausgerechnet Ihr Rad geklaut wird[1].
Kurz geprüft: Radwert, Wohnort, Abstellort. Trifft dieses Muster auf Sie zu, werfen Sie einen Blick auf konkrete Tarife und rechnen Sie die Jahresbeiträge gegen Ihren statistischen Verlust am Wohnort.
Was deckt eine Fahrradversicherung alles ab?
Spezielle Fahrradversicherungen arbeiten mit Bausteinen. Der Diebstahlbaustein greift, wenn das Rad weg ist, der Kaskobaustein, wenn es beschädigt wird. So gliedert sich der Schutz im Überblick:
| Baustein | Typische Leistungen |
|---|---|
| Diebstahlbaustein | Diebstahl, Einbruchdiebstahl, Plünderung, Raub und räuberische Erpressung |
| Kaskobaustein | Zerstörung und Beschädigung, Sturz- und Unfallschäden, Bedienfehler und unsachgemäße Handhabung, Brand und Explosion, Sturm, Hagel, Überschwemmung sowie Verschleiß |
Bei der Erstattung entscheiden zwei Punkte über die Höhe: Wird der Zeitwert gezahlt, also der Wert, den das Rad zum Diebstahlzeitpunkt als Gebrauchtes gehabt hätte, oder der Neuwert? Und gilt der Schutz auch im Ausland? Gute Tarife erstatten den Neuwert und gelten weltweit[2]. Welche Leistungen die Fahrradversicherung im nextsure-Angebot im Detail umfasst, fasst das Faktenblatt zusammen.
Genauso wichtig sind die Ausschlüsse, denn nicht jeder Schaden ist in jedem Tarif mitversichert. Typische Grenzen sind:
- Teilnahme an Sportveranstaltungen und Radsport-Training
- Downhill-Fahrten, Fahrten in Bikeparks und Sprünge
- Schäden durch Rost oder Oxidation
- Vorsätzliche Handlung und Schäden aus gewerblicher Nutzung
Verschleiß-Schutz: was er leistet und wo er endet
Verschleiß ist nicht in jedem Tarif enthalten, sondern meist Teil des Kaskobausteins. Praktisch bedeutet der Verschleiß-Schutz, dass abgenutzte Teile wie Reifen, Bremsen und Kette ersetzt werden, bei Pedelecs auch der Akku. Der ADFC ordnet die Leistung so ein: Wer viele Kilometer im Jahr fährt, hat mehr Verschleiß, und bei hoher Kilometerleistung zahlt sich eine Police aus, die Verschleißteile ebenfalls ersetzt[4]. Für Gelegenheitsradler ist dieser Baustein dagegen oft Geld für eine Leistung, die kaum greift.
Wo der Verschleiß-Schutz endet
- Schäden, die die Gebrauchsfähigkeit nicht beeinträchtigen, können im Schadenfall gekürzt werden.
- Es gilt eine Wartezeit von 6 Wochen, also eine Zeitspanne nach Vertragsabschluss, in der noch kein Schutz besteht, sofern das Fahrrad nicht innerhalb von 12 Monaten ab Neukaufdatum (mit Nachweis) versichert wurde.
- Zusätzlich zur Versicherungssumme gilt ein Vorsorgebetrag von 15 Prozent, ein Aufschlag auf die Versicherungssumme, der Preissteigerungen abfängt.
- Das Rad muss gemäß Herstellervorgaben gewartet werden, die Wartungsintervalle sind einzuhalten.
Diese Grenzen stehen in den Versicherungsbedingungen und unterscheiden sich je nach Anbieter. Lesen Sie sie vor dem Abschluss, denn genau hier entscheidet sich, ob der Verschleiß-Schutz im Ernstfall das hält, was der Beitrag verspricht. Für Pedelecs gilt zusätzlich: Akku- und Elektronikschäden sind ein eigenes Kapitel, das wir im Ratgeber zur E-Bike-Versicherung ausführlich prüfen.
Was kostet eine gute Fahrradversicherung?
Die Beiträge richten sich nach dem Wert des Rades, bei manchen Anbietern auch nach dem Wohnort und dem gewählten Leistungsumfang[4]. Die Größenordnung zeigt der aktuelle Vergleich der Stiftung Warentest vom März 2026:
| Beispielrad | Jahresbeitrag laut Stiftung Warentest |
|---|---|
| Trekkingrad im Wert von 1.500 Euro, Diebstahlschutz | ab rund 30 Euro[1] |
| E-Lastenrad im Wert von 6.000 Euro[1] | ab rund 60 Euro[1] |
Nach oben ist fast alles möglich: Die Verbraucherzentrale hat für ein typisches 1.500-Euro-Rad Jahresbeiträge zwischen 48 und 370 Euro festgestellt, je nachdem, ob nur der Diebstahl oder auch Reparaturkosten und Schutzbriefleistungen mitversichert sind[5]. Welche Preisfaktoren den Beitrag zusätzlich bewegen, erklärt der Ratgeber zu den Jahresbeiträgen.
Ein konkretes Rechenbeispiel: Das E-Lastenrad aus der Tabelle oben, im Wert von 6.000 Euro, lässt sich ab rund 60 Euro im Jahr versichern[1]. Das ist der Preis des günstigsten Diebstahlschutzes, nicht der eines Vollschutzes mit Kasko und Verschleiß. Dem steht der oben genannte durchschnittliche Diebstahlsschaden gegenüber: Ein einziger Diebstahl kostet also mehr als das Hundertfache eines Monatsbeitrags. Welcher Anbieter am Ende das beste Preis-Leistungs-Verhältnis bietet, hängt von Ihren Kriterien ab. Vergleichen Sie die Tarife entlang der fünf Kriterien aus dem ersten Abschnitt.
Fazit und Ausblick: Ihre beste Police finden
Ausblick, kurz und offen: Tarife, Beiträge und Bedingungen ändern sich laufend, und wie künftige Regelungen oder Beiträge ausfallen, lässt sich heute seriös nicht sagen. Prüfen Sie die Konditionen daher immer aktuell zum Zeitpunkt des Abschlusses.
Die allgemeine Regel lautet: Die beste Police folgt dem Radwert, dem Wohnort und der Nutzung. Der Unterschied, der Ihren Fall entscheidet, ist die Kombination aus diesen drei Faktoren: Ein hochwertiges Rad, das regelmäßig im Freien steht, spricht klar für eine Police mit Diebstahl- und Kaskoschutz, ein günstiges Rad im verschlossenen Keller eher dagegen. Ein allgemeiner Artikel kann diesen Einzelfall nicht klären, denn dafür müssten Radwert, Abstellort und Tarifdetails gemeinsam betrachtet werden.
Der nächste Schritt ist ein konkreter Vergleich. Die Fahrradversicherung im nextsure-Angebot, angeboten von Hepster mit der andsafe Aktiengesellschaft als Risikoträger, deckt weltweit Zerstörung, Beschädigung, Bedienfehler, Elementarschäden und Verschleiß ab, in der erweiterten Variante zusätzlich Diebstahl, Einbruchdiebstahl und Raub. Sie vergleichen die Tarife transparent und schließen volldigital ab. Vergleichen Sie jetzt die konkreten Konditionen für Ihr Rad.
Häufig gestellte Fragen
- Welche ist die beste Fahrradversicherung?
Ein Testergebnis ersetzt die eigene Entscheidung nicht: Von den 112 Tarifen aus 45 Anbietern, die die Stiftung Warentest geprüft hat, schnitten 35 sehr gut ab. Welcher davon zu Ihnen passt, hängt davon ab, wo und wie Sie Ihr Rad nutzen. Prüfen Sie daher Kriterien wie Neuwert-Erstattung, Teilediebstahl und Verschleiß-Schutz.
- Wann lohnt sich eine Fahrradversicherung?
Sie lohnt sich eher bei einem teuren Rad, einem Diebstahlrisiko am Wohnort und häufigem Abstellen im Freien. Wie hoch das Risiko und der durchschnittliche Schaden ausfallen, haben wir weiter oben im Artikel mit aktuellen Zahlen belegt. Faustregel: Wenn der Jahresbeitrag unter Ihrem statistischen Verlust liegt, rechnet sich der Schutz. Für ein günstiges Rad, das nur im Keller steht, lohnt er sich meist nicht.
- Was kostet eine gute Fahrradversicherung?
Das hängt vom Rad und vom Leistungsumfang ab. Guter Diebstahlschutz für ein Trekkingrad im Wert von 1.500 Euro kostet ab rund 30 Euro im Jahr, für ein E-Lastenrad im Wert von 6.000 Euro ab rund 60 Euro. Mit umfassenderen Bausteinen wie Verschleiß-Schutz sind für das Trekkingrad laut Verbraucherzentrale auch Jahresbeiträge zwischen 48 und 370 Euro möglich.
- Ist die ADAC Fahrradversicherung gut?
Der ADAC-Tarif war einer von 45 Anbietern im Vergleich der Stiftung Warentest, in dem 35 Tarife sehr gut abschnitten. Ein pauschales Urteil ist damit nicht möglich: Ob der Tarif für Sie gut ist, hängt von Ihrem Radwert, Ihrem Wohnort und den Leistungen ab, die Sie brauchen, etwa Verschleiß-Schutz oder Teilediebstahl. Prüfen Sie die Bedingungen im Einzelfall statt auf den Markennamen zu setzen.
- Was deckt eine Fahrradversicherung alles ab?
Je nach Baustein: Der Diebstahlschutz umfasst Diebstahl, Einbruchdiebstahl und Raub, teils auch Teilediebstahl. Der Kaskoschutz erstreckt sich zusätzlich auf Sturz- und Unfallschäden, Vandalismus, Bedienfehler, Brand und Elementarschäden sowie Verschleiß. Üblich sind weltweiter Schutz und Neuwert- oder Zeitwert-Erstattung. Ausgeschlossen sind bei vielen Tarifen Sportveranstaltungen, Downhill- und Bikepark-Fahrten sowie Sprünge.
- Ist Verschleiß in jeder Fahrradversicherung enthalten?
Nein. Reiner Diebstahlschutz ersetzt keine verschlissenen Teile. Verschleiß-Schutz ist meist Teil eines Kasko-Bausteins und lohnt sich vor allem bei hoher Kilometerleistung, weil dann Reifen, Bremsen und Kette schneller verschleißen. Grenzen bleiben: Schäden, die die Gebrauchsfähigkeit nicht beeinträchtigen, können gekürzt werden, und die typischen Ausschlüsse aus dem Hauptteil gelten auch hier.
- Reicht die Hausratversicherung für mein Fahrrad nicht aus?
Meist nicht. Wer sein Rad häufig draußen abstellt, ist mit einer separaten Fahrradversicherung besser geschützt, weil die Hausratversicherung standardmäßig nur Einbruchdiebstahl aus verschlossenen Räumen ersetzt.
Quellen
- [1]test.de
- [2]gdv.de
- [3]bka.de
- [4]adfc.de
- [5]verbraucherzentrale.de
Direkt online abschließen
Geprüfte Partner-Tarife ohne Mehrkosten. Der Button führt Sie direkt zum Rechner des Anbieters.
 Hepster
Fahrradversicherung
Weltweiter Schutz für Ihr Fahrrad bei Beschädigung und Verschleiß, in der erweiterten Variante auch bei Diebstahl.
- Geltungsbereich:
- weltweit
- Wartezeit:
- 6 Wochen (entfällt bei Rädern bis 12 Monate ab Neukauf)
- Mindestlaufzeit:
- 3 Monate (Monatsabo)
- Zerstörung und Beschädigung, auch durch Bedienfehler
- Brand, Explosion, Sturm, Hagel, Überschwemmung, Lawinen, Erdrutsch
- Verschleiß des Fahrrads mitversichert
- Erweiterte Variante: Diebstahl, Einbruchdiebstahl, Raub und Plünderung
- Vorsorgebetrag von 15 % zusätzlich zur Versicherungssumme
Wichtige Ausschlüsse
- Carbon-Bauteile (CFK) ohne gesonderte Vereinbarung
- Downhill, Bikeparks, Sportveranstaltungen und Sprünge
- Versicherungspflichtige E-Bikes und Kraftfahrzeuge
- Gewerbliche Nutzung
Trusted Shops: 4,5/5 „Sehr gut“ (2.600 Bewertungen)
hepster insgesamt (Anbieterbewertung, alle Versicherungen)
Bei Diebstahl Leistungskürzung möglich, wenn das Rad nicht verkehrsüblich an einem festen Gegenstand gesichert war; Kündigungsfrist 3 Werktage zum Periodenende. Risikoträger: andsafe Aktiengesellschaft
Faktenblatt: Leistungen, Ausschlüsse und Wartezeiten im Detail
Alle Angaben stammen von der verlinkten Produktseite des Anbieters und den dort hinterlegten Vertragsunterlagen (IPID/AVB); maßgeblich sind die Dokumente des Versicherers. Beiträge, Leistungen und das Versicherungsprodukt selbst können sich ändern – bitte prüfen Sie die Angaben vor dem Abschluss direkt beim Partner; verbindlich sind allein die dortigen Informationen.
Stand der Informationen: Juli 2026 · Quelle: Produktinformationen (IPID/AVB) der Anbieter